
Український мед у 2026 році залишається одним із найпотужніших експортних продуктів аграрного сектору, попри коливання обсягів і зовнішні тиски. У 2024 році поставки сягнули рекордних 85,8 тисячі тонн на суму близько 167 мільйонів доларів, що вивело країну на третє місце у світі за обсягами. Наступний сезон приніс суттєве скорочення — до приблизно 50 тисяч тонн і 125 мільйонів доларів виручки — через найслабший за останні роки урожай акації та липи, логістичні ускладнення та наслідки війни.
Нова безмитна квота до Європейського Союзу, збільшена наприкінці жовтня 2025 року з 6 до 35 тисяч тонн, відкриває реальний простір для відновлення та стабілізації валютних надходжень. Більше 90 % експорту traditionally прямує саме до ЄС, і ця частка зберігається навіть у складні періоди. Якість українського продукту — різноманіття монофлорних сортів, природна чистота та виражений смаковий профіль — продовжує приваблювати як великих переробників, так і ритейлерів преміум-сегменту в Німеччині, Польщі, Франції та США.
Для тих, хто тільки планує увійти в експорт, стаття дає чіткий алгоритм дій з документами, лабораторіями та системою TRACES. Досвідчені гравці знайдуть тут практичні підходи до органічної сертифікації, прямого контрактування та брендингу з історією походження. Ринок вимагає не просто обсягів, а прозорості, якості та вміння адаптуватися до нових правил маркування та перевірки автентичності.
Стан ринку експорту меду з України у 2024–2026 роках
Рекорд 2024 року сформувався завдяки сприятливим погодним умовам у більшості регіонів та відносно стабільній логістиці на початку періоду. Німеччина, США та Польща забрали найбільші частки. У 2025-му ситуація змінилася кардинально: багато пасічників не зібрали акацієвий і травневий мед, липа дала мінімальні обсяги, а основним експортним сортом став соняшниковий. Загальний урожай виявився найнижчим за останні роки, що одразу позначилося на пропозиції.
Логістика додала витрат: альтернативні маршрути через західні кордони та порти ЄС значно подорожчали через пальне та черги. Деякі напрямки, зокрема до країн Перської затоки, стали майже недоступними — вартість контейнера до Катару зросла з 7–8 до 20 тисяч доларів, а час у дорозі подвоївся. У результаті експорт 2025 року зупинився на позначці близько 50 тисяч тонн.
| Рік | Обсяг експорту, тис. тонн | Вартість, млн USD | Частка до ЄС, % | Ключові ринки |
|---|---|---|---|---|
| 2024 | 85,8 | 167 | ~82 | Німеччина, США, Польща |
| 2025 | ~50 | ~125 | 70–90 | Німеччина, Польща, Франція, Іспанія, США |
| 2026 (прогноз) | 40–45 | ~100+ | 90–95 | Німеччина, інші країни ЄС |
Дані узагальнено з інформації Державної митної служби та аналітичних джерел. На 2026 рік експерти прогнозують подальше зниження на 10–20 % — до 40–45 тисяч тонн — через збереження високих логістичних витрат та можливу втрату частини платоспроможних ринків. Водночас нова квота 35 тисяч тонн без мита дозволяє більшій частині обсягів потрапити до Європи на конкурентних умовах.
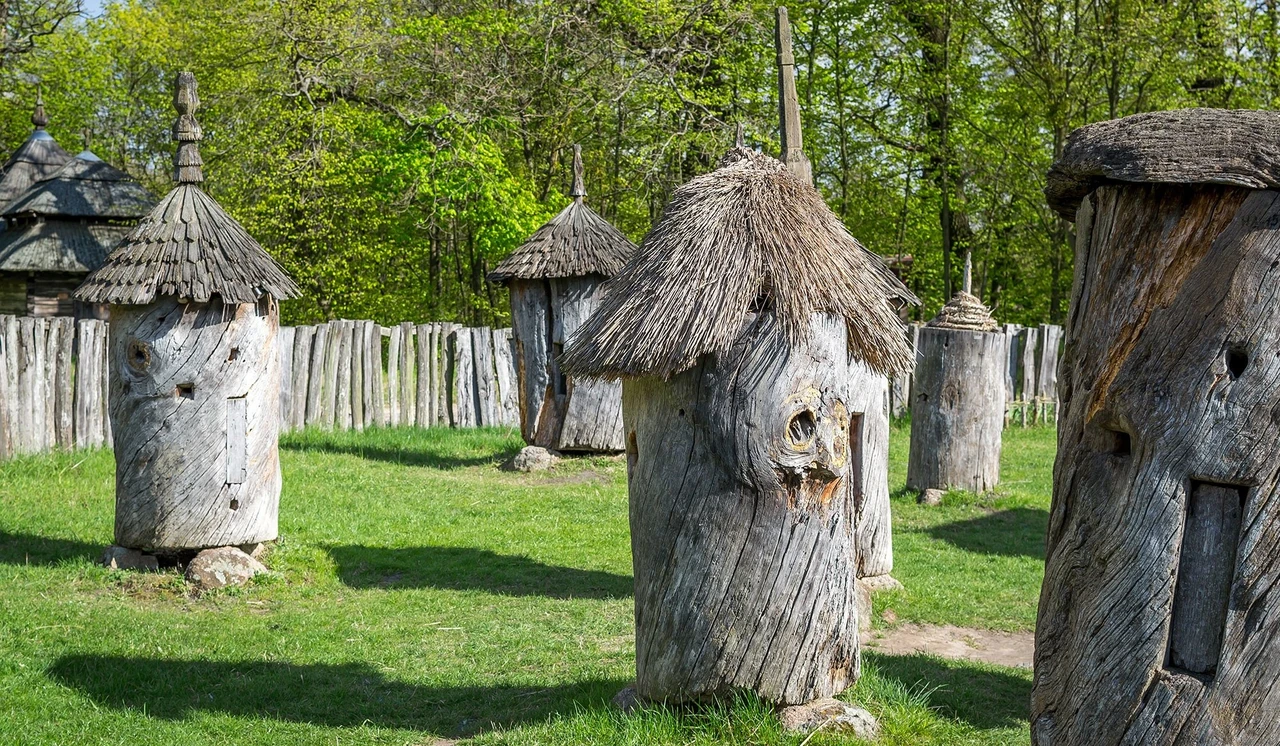
Зареєстровано близько 62 тисяч пасік, у яких утримується майже 3 мільйони бджолиних сімей. Працює 29 основних експортерів та близько 25 акредитованих лабораторій, здатних проводити повний спектр досліджень якості та безпеки. Ці цифри показують, що інфраструктура для експорту існує, але ефективність залежить від здатності пасічників і переробників швидко адаптуватися до змінних умов.
Унікальні переваги українського меду: якість, різноманіття та традиції
Український мед вирізняється не лише обсягами, а й характером. Кожен регіон формує власний смаковий профіль завдяки різноманітності медоносів. Акацієвий — світлий, майже прозорий, з ніжним квітковим ароматом і здатністю довго залишатися рідким. Гречаний — темний, з вираженою гірчинкою та багатим мінеральним складом. Липовий — золотавий, з тонким ароматом липового цвіту та високою ферментативною активністю. Соняшниковий — найбільш масовий для експорту, солодкий, з приємною кремовою текстурою після кристалізації.
Бджільництво в Україні має глибоке коріння. Сотні тисяч сімей бджіл живуть у приватних господарствах від Полісся до степів Причорномор’я. Багато пасічників досі використовують дідівські методи відбору меду, поєднуючи їх із сучасним обладнанням для відкачування та фільтрації. Такий підхід дозволяє зберігати природні ферменти та пилок, які часто втрачаються при промисловій переробці в інших країнах.
На відміну від масового меду з деяких азійських регіонів, український продукт рідше піддається сумнівам щодо автентичності. Різноманітність пилкових спектрів, характерна для конкретних місцевостей, стає природним маркером походження. Саме тому європейські імпортери дедалі частіше шукають саме українські монофлорні партії або чітко марковані бленди з високим відсотком українського меду.
Ключові напрямки експорту та географія попиту
Європейський Союз традиційно поглинає 70–95 % українського експорту залежно від сезону. Німеччина залишається найбільшим покупцем — туди йде як розфасований мед для ритейлу, так і велика кількість бочок для місцевих переробників. Польща часто виступає транзитним і переробним хабом. Франція, Іспанія та Італія цінують український мед за стабільну якість і конкурентну ціну порівняно з іспанським чи грецьким.
Сполучені Штати приймають близько 9–15 % обсягів. Американський ринок більше орієнтований на преміум-сегмент: органічний мед, монофлорні сорти та продукти з чіткою історією походження. Тут українські експортери конкурують уже не ціною, а якістю та історією.
Частина обсягів раніше йшла до країн Близького Сходу, але у 2025–2026 роках логістика туди стала надто дорогою. Це змушує переорієнтовуватися на Європу, де нова квота знімає митне навантаження і робить український мед привабливішим для імпортерів.
Основні виклики та ризики для експортерів
Логістика перетворилася на одну з найбільших статей витрат. Контейнерні перевезення через західні кордони та європейські порти дорожчі за довоєнні морські маршрути. Пальне, черги на митниці та необхідність формувати збірні партії з різних регіонів збільшують собівартість. Деякі експортери фіксують зростання витрат на логістику в 1,5–2 рази порівняно з 2021–2022 роками.
Кліматичні зміни та воєнні дії впливають на врожайність. У 2025 році багато регіонів не отримали повноцінного цвітіння ключових медоносів. Пестицидне навантаження на бджіл у деяких аграрних районах також знижує силу сімей. Це не лише зменшує обсяги, а й змушує експортерів ретельніше контролювати якість кожної партії.
- Регуляторні бар’єри. З листопада 2024 року набув чинності обов’язок внесення потужностей з переробки меду до списку підприємств, затверджених для експорту до ЄС. Потрібно пройти інспекцію, отримати ветеринарно-санітарний паспорт пасіки та бути включеним до реєстру. Кожна партія проходить лабораторний контроль у акредитованих лабораторіях.
- Нові правила маркування. Оновлена європейська директива щодо меду вимагає чіткого зазначення країни походження. Для блендів — перелік країн у порядку спадання частки з відсотками. Це вигідно українським виробникам, якщо вони можуть підтвердити високий відсоток саме українського меду.
- Конкуренція та сприйняття якості. Дешевий мед з Азії продовжує тиснути на ціни. Водночас європейські регулятори посилюють контроль за фальсифікацією (додавання цукрів, перегрів). Українські експортери, які інвестують у лабораторні дослідження та прозорість, отримують конкурентну перевагу.
Відкриті двері: квоти ЄС, органічний сегмент та нові тренди
Збільшення квоти до 35 тисяч тонн без мита — головна позитивна новина останніх місяців. Раніше надквотний мед оподатковувався митом близько 17 %. Тепер більшість запланованих обсягів на 2026 рік може потрапити до Європи без додаткових платежів. Це підвищує маржинальність і робить український мед конкурентнішим відносно поставок з Аргентини чи Мексики.
Органічний сегмент залишається одним із найперспективніших. Європейські мережі супермаркетів та спеціалізовані магазини готові платити премію 20–50 % і більше за сертифікований органічний мед. Сертифікація за регламентом ЄС 2018/848 вимагає дотримання правил органічного бджільництва: відсутність обробок хімією в радіусі 3 км, натуральні корми для бджіл, екологічні матеріали вуликів. Витрати на сертифікацію окупаються через вищу ціну та доступ до великих ритейлерів.
Тренд на прозорість та автентичність посилюється. Імпортери дедалі частіше вимагають не просто лабораторні протоколи, а можливість відстежити партію до конкретної пасіки. Деякі компанії вже впроваджують системи цифрової простежуваності. Це не лише вимога ринку, а й спосіб захистити репутацію українського меду від загальних підозр щодо фальсифікації в галузі.
Як почати експортувати мед: покрокова інструкція
Для початківців найрозумніший шлях — почати з співпраці з уже працюючими експортерами або переробниками. Це дозволяє вивчити вимоги на практиці, не вкладаючи одразу великі кошти в сертифікацію власної потужності. Паралельно можна готувати власну пасіку чи невелику фасувальну лінію.
Повний цикл самостійного експорту до ЄС включає дев’ять основних кроків:
- Звернення до територіального органу Держпродспоживслужби для проведення огляду пасіки та отримання ветеринарно-санітарного паспорта.
- Реєстрація пасіки з присвоєнням унікального номера в державному реєстрі.
- Інспекція потужності (фасувального цеху чи складу) на відповідність вимогам експорту.
- Внесення підприємства до національного списку експортерів меду до ЄС.
- Подальше внесення до списку підприємств, опублікованого Європейською Комісією.
- Лабораторне дослідження кожної партії в одній з акредитованих лабораторій (вологість, цукри, залишкові кількості ветеринарних препаратів, важких металів, маркери фальсифікації).
- Отримання міжнародного сертифіката здоров’я на кожну партію.
- Реєстрація експортера в системі TRACES-NT для нотифікації поставок.
- Оформлення митних процедур та логістики.
Кожна партія повинна супроводжуватися повним пакетом документів. Фасування для роздробу вимагає етикетки з усіма обов’язковими елементами відповідно до європейського законодавства: назва продукту, країна походження, маса нетто, дата мінімального терміну придатності, номер партії, дані імпортера. Для бочок (зазвичай 200–300 кг) вимоги м’якші, але все одно потрібна повна простежуваність.
Стратегії для досвідчених гравців: оптимізація та масштабування
Досвідчені експортери вже не просто продають мед — вони продають довіру та стабільність. Найефективніша стратегія — перехід від роботи через посередників до прямих контрактів з європейськими імпортерами та мережами. Це вимагає інвестицій у власну фасувальну лінію, систему контролю якості та маркетинг.
Органічна сертифікація + брендинг з історією походження дають найбільший приріст маржі. Мед з конкретної області (наприклад, «гречаний мед з Полтавщини» чи «липовий з Карпат») може продаватися дорожче, ніж звичайний бленд. Фотографії пасіки, історії бджолярів та дані лабораторних досліджень стають частиною продажі.
Важливо диверсифікувати формати. Крім традиційних бочок для переробників, варто розвивати роздрібні SKUs — скляні банки 250–500 г з привабливим дизайном, подарункові набори, кремований мед. Це знижує залежність від великих оптових покупців і дозволяє працювати з меншими, але стабільними обсягами.
Фінансова стійкість досягається через хеджування валютних ризиків, використання інструментів експортного кредитування та страхування. Багато компаній поєднують експорт з внутрішнім ринком — у періоди високих цін на внутрішньому ринку частину обсягів залишають вдома, а в сезони надлишку — відправляють за кордон.
Моніторинг врожаю по регіонах, тісна робота з пасічниками через кооперативи чи прямі закупівлі, а також постійне оновлення знань про європейське законодавство — це ті елементи, які відрізняють успішних експортерів від тих, хто просто реагує на поточну кон’юнктуру. Український мед має всі шанси залишатися бажаним продуктом на європейських столах, якщо якість і прозорість стоятимуть на першому місці.