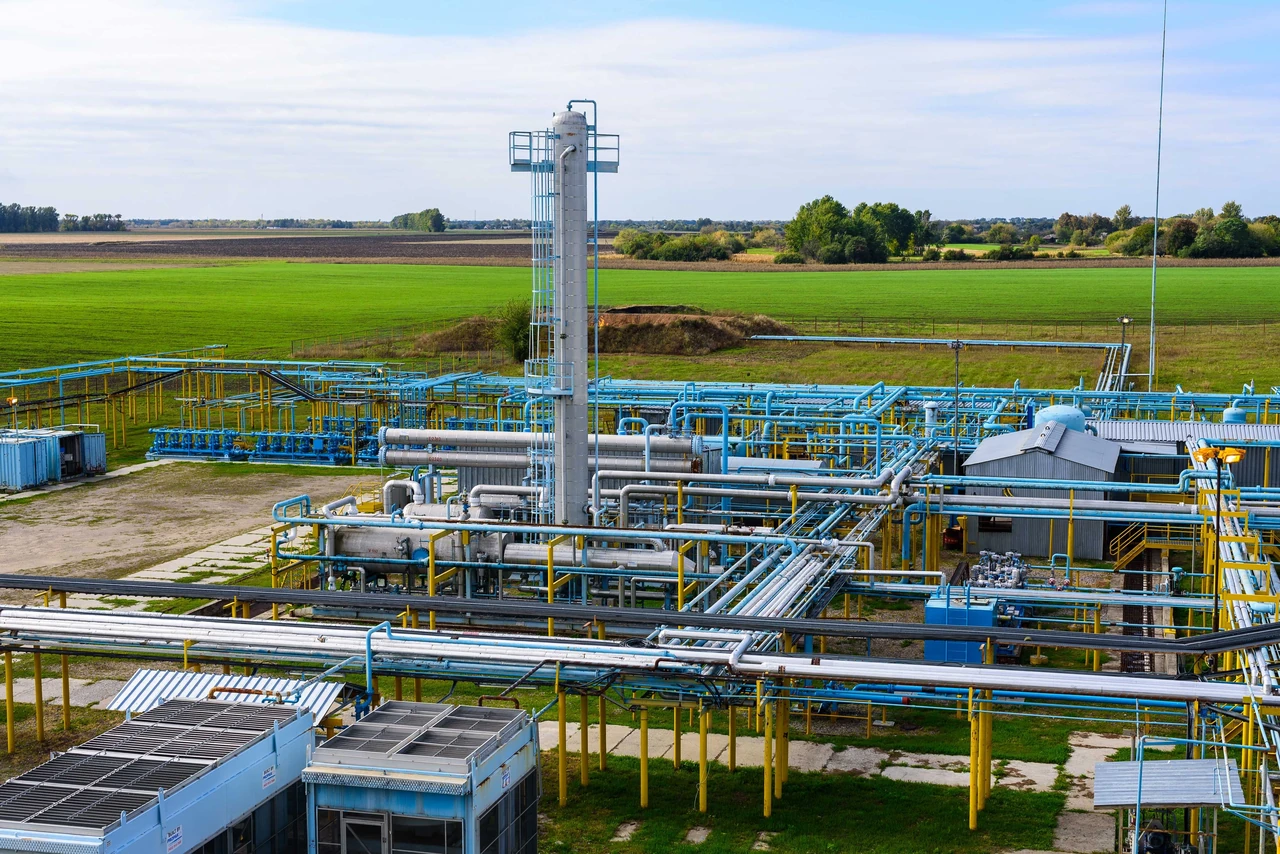
В 2025 году Украина добыла примерно 16,97 миллиарда кубометров природного газа. Это на 10,6 процента меньше, чем в 2024-м, когда показатель превышал 19 миллиардов. Падение стало прямым следствием массированных российских атак на добывающие площадки и инфраструктуру, которые в отдельные месяцы выводили из строя до половины мощностей. Частные компании смогли компенсировать часть потерь, нарастив добычу на 14 процентов, в то время как государственный сектор пострадал сильнее из-за жесткого регулирования.
По состоянию на июль 2026 года точные годовые цифры еще не опубликованы, однако тенденции уже вырисовываются четко. Импорт газа, который в 2025 году достиг рекордных 6,47 миллиарда кубометров, весной 2026-го обвалился в десятки раз — до нескольких десятков миллионов кубометров в месяц в апреле. Это сигнал о восстановлении внутреннего баланса после ремонтов поврежденных объектов и ввода в эксплуатацию новых скважин. Потребление в прошлом году составляло около 21 миллиарда кубометров, поэтому собственная добыча все еще играет решающую роль в обеспечении тепла и промышленности.
Для обычной семьи эти цифры — не абстракция. Каждый миллиард кубометров газа способен обеспечить отопление сотен тысяч домов на протяжении зимы. Когда добыча падает, растет потребность в импорте, а значит — давление на тарифы и государственный бюджет. Энергетическая безопасность страны буквально измеряется метрами пробуренных скважин и скоростью восстановления после ударов.
Исторический путь: от рекордов до стабилизации
В советские времена Украина входила в число крупнейших газодобывающих регионов Европы. Пик пришелся на 1975–1976 годы — почти 68 миллиардов кубометров в год. Тогда месторождения только раскрывали свой потенциал, а технологии позволяли быстро наращивать объемы. После обретения независимости в 1991 году добыча начала снижаться: старые месторождения истощались, инвестиции сократились, а экономический кризис 1990-х поставил отрасль на грань выживания.
К 2010-м годам показатель стабилизировался в пределах 18–21 миллиарда кубометров ежегодно. Это уже не рекорды прошлого, но достаточно, чтобы покрывать значительную часть внутренних нужд. В 2021 году, последнем полном мирном году, добыча достигла 19,8 миллиарда. Полномасштабное вторжение 2022 года не остановило работу — напротив, за следующие годы пробурили более пятисот новых скважин. Несмотря на обстрелы и логистические трудности, отрасль демонстрировала удивительную живучесть.
Кто добывает газ: государство и частный бизнес
Основной объем традиционно обеспечивает государственная компания «Укргаздобыча», входящая в группу «Нафтогаз Украины». Она оперирует крупнейшими месторождениями Днепровско-Донецкой впадины. Рядом работает «Укрнафта» — частично государственная, с собственной историей и активами. Частные игроки, среди которых заметны компании вроде DTEK Oil&Gas и другие, сосредоточены на более эффективных проектах и быстрее реагируют на рыночные сигналы.
Разница в условиях работы разительная. Государственные предприятия вынуждены продавать часть газа по административно низким ценам в рамках возложения специальных обязательств (ПСО). Это ограничивает прибыль и, соответственно, возможности инвестировать в бурение и модернизацию. Частные компании работают по рыночным ценам, поэтому лучше планируют бюджеты и быстрее вводят новые мощности. Именно поэтому их доля в общей добыче неуклонно растет, даже в военные годы.
Цифры 2025 года: падение под ударами
2025-й стал самым сложным испытанием для газодобычи с начала полномасштабной войны. В феврале массированная атака вывела из строя почти половину суточных объемов. В октябре удары повторились — на этот раз с новой интенсивностью, затронув объекты, обеспечивавшие до 90 процентов внутреннего потребления. В целом за год потери достигли 10,6 процента по сравнению с предыдущим годом.
| Год | Добыча, млрд м³ | Изменение | Главный фактор |
|---|---|---|---|
| 2023 | около 19 | стабильно | адаптация к военным условиям |
| 2024 | более 19 | рост | новые скважины и ремонт |
| 2025 | 16,97 | −10,6 % | российские ракетные и дроновые атаки |
Данные основаны на оценках Министерства энергетики Украины и экспертных расчетах.
Частный сектор в этих условиях показал настоящую гибкость. Дополнительные 2,4 миллиарда кубометров сверх плана — это не просто цифры, а результат быстрых решений, новых технологий и рискованных инвестиций даже во время обстрелов. Государственный сектор пострадал сильнее из-за финансовых ограничений и административного давления.
Война и восстановление: устойчивость под огнем
Каждый обстрел — это не только разрушенное оборудование. Это остановка скважин, потеря давления в пластах, необходимость срочного ремонта под угрозой новых ударов. В 2025 году атаки были особенно прицельными: повреждали компрессорные станции, линии электропередач к площадкам, даже жилые городки работников. Восстановление часто длилось неделями, а в самые тяжелые периоды — месяцами.
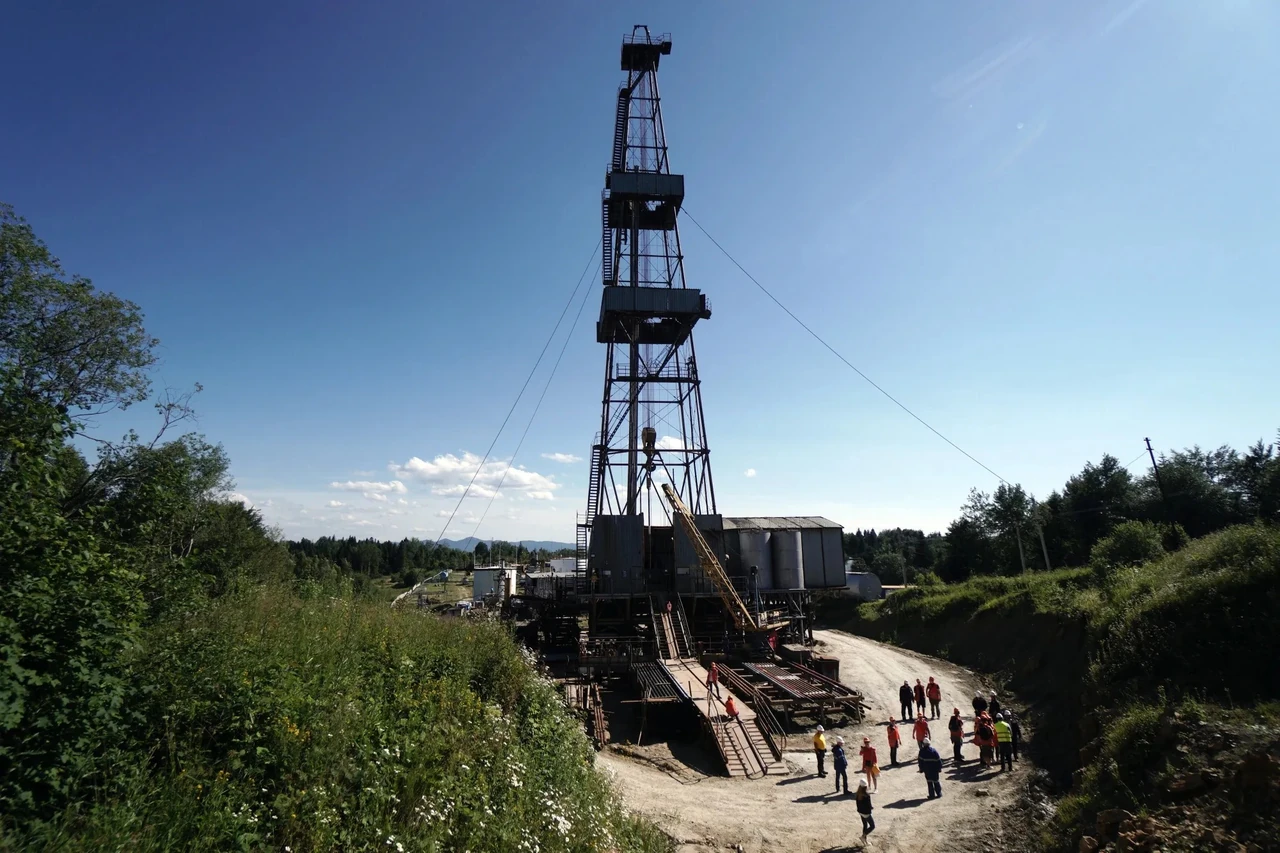
Несмотря на все, отрасль не остановилась. С 2022 года пробурили сотни новых скважин, в том числе высокопродуктивные на уже известных месторождениях. Технологии горизонтального бурения и гидроразрыва пласта позволили получать больше газа с меньшего количества площадок. Работники — от бурильщиков до инженеров — продолжали работать вахтами, иногда по несколько месяцев без выходных, зная, что от их работы зависит тепло в домах миллионов людей.
Импорт, хранилища и газовый баланс
Когда собственного газа не хватало, Украина резко увеличила импорт. В 2025 году поступило 6,47 миллиарда кубометров — больше всего за последние пять лет. Газ поступал преимущественно с европейских направлений через Польшу, Словакию и Венгрию, а также в виде LNG. «Нафтогаз» обеспечил основную долю закупок, привлекая финансирование от международных партнеров.
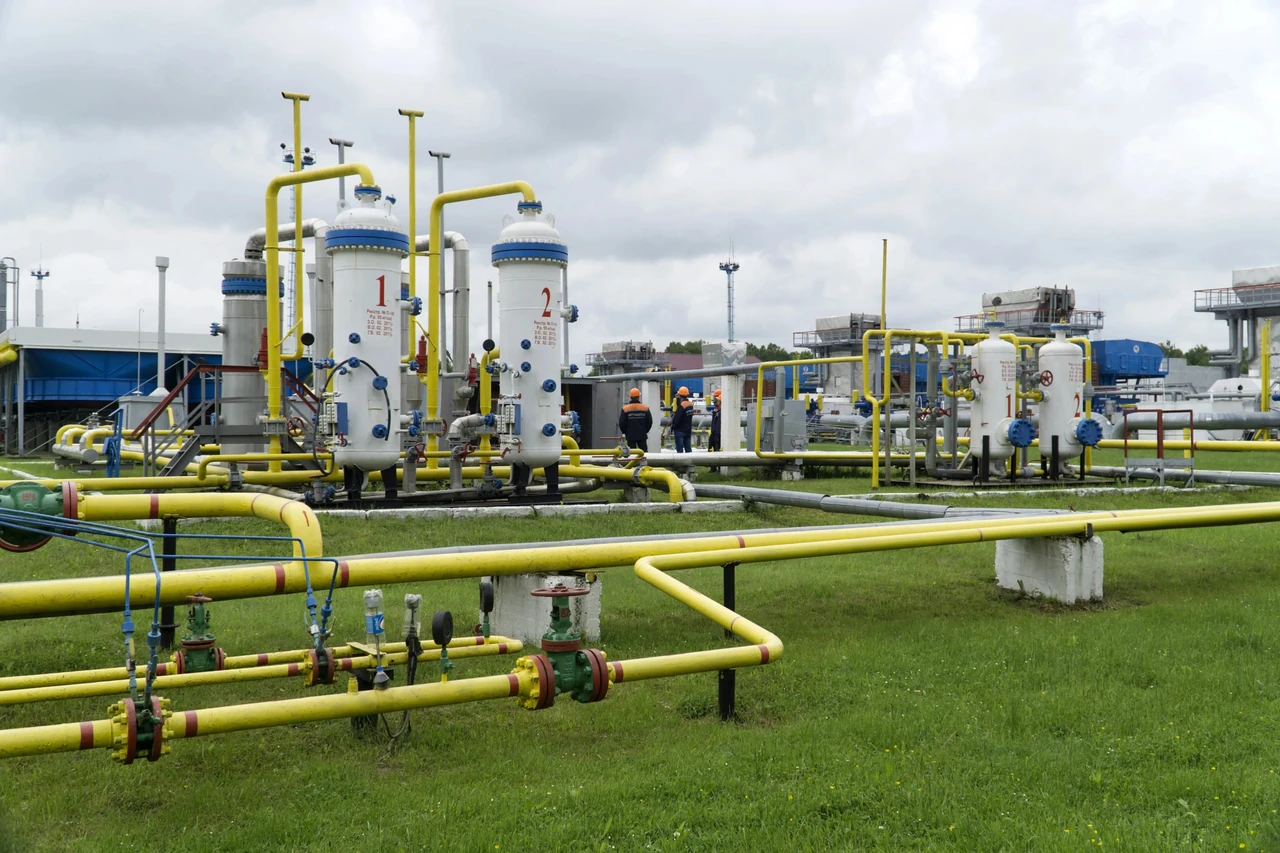
Украина владеет одними из крупнейших подземных хранилищ газа в Европе — более 30 миллиардов кубометров активного объема. Это стратегический буфер: летом закачиваешь, зимой отбираешь. В 2025 году хранилища стартовали почти пустыми, поэтому импорт стал спасательным кругом. В 2026 году ситуация улучшилась: ремонты продолжаются, а резкое падение импорта весной свидетельствует о том, что внутренняя добыча уже частично восстановилась.
География и технологии: где именно добывают газ
Наибольшие объемы дает Днепровско-Донецкая газоносная провинция — месторождения Полтавщины, Харьковщины и частично Донетчины. Здесь глубокие пласты, высокое давление и сложные геологические условия, требующие современного оборудования. Прикарпатье — меньшие по объему, но с давней историей добычи и собственными традициями. Черноморский шельф имеет значительный потенциал, однако разработка осложнена военными рисками и высокой стоимостью морских платформ.
Современные технологии меняют правила игры. Горизонтальное бурение позволяет одной скважиной охватить значительно большую площадь пласта. Гидроразрыв увеличивает проницаемость пород. Цифровые системы мониторинга дают возможность дистанционно контролировать давление и расходы, снижая риски для персонала. Все это работает даже в прифронтовых районах, где каждая новая скважина — это еще и акт устойчивости.
Экономическое и социальное измерение
Газодобыча — это не только цифры в балансе. Это тысячи рабочих мест в регионах, где промышленность часто сосредоточена именно вокруг энергетики. Это налоги в местные бюджеты, которые идут на школы, больницы и дороги. Это уменьшение зависимости от импорта и, соответственно, от внешних политических факторов.
Когда добыча падает, растет нагрузка на бюджет: приходится искать деньги на закупку газа за рубежом. Когда растет — появляется больше ресурсов для субсидий и инвестиций в возобновляемую энергетику. Частный сектор здесь выполняет роль катализатора: его успехи показывают, что рыночные механизмы способны работать даже в военное время.
Перспективы: что дальше
Планы довоенного периода предусматривали выход на 23–25 миллиардов кубометров в год. Война отодвинула эти сроки, но не отменила потенциал. Для возвращения к росту нужны несколько условий: уменьшение административного давления на государственные компании, прозрачные аукционы на новые участки, доступ к дешевому финансированию и современным технологиям. Частный бизнес уже демонстрирует, как это работает — нужно лишь создать равные правила игры для всех.
В 2026 году ремонты поврежденных объектов продолжаются, новые скважины вводятся в эксплуатацию, а импортные нужды уменьшаются. Это не означает, что все проблемы исчезли. Обстрелы продолжаются, месторождения истощаются, а реформы движутся неравномерно. Однако каждый восстановленный участок и каждая новая скважина — это шаг к тому, чтобы Украина снова могла рассчитывать преимущественно на собственный газ.
Энергетическая независимость — это марафон, а не спринт. И Украина уже доказала, что умеет бежать даже тогда, когда трасса усыпана обломками.