Украина продолжает демонстрировать впечатляющую устойчивость на глобальном рынке сахара. В 2025 календарном году страна отгрузила за границу 463,7 тысячи тонн продукции на сумму 222 миллиона долларов, несмотря на существенное сокращение поставок в Европейский Союз. Доля экспорта на мировом рынке в общем объеме выросла до 73 процентов, тогда как на ЕС пришлось лишь 27 процентов — это кардинальное изменение по сравнению с предыдущим годом.
Производство базируется на сахарной свекле, которая дает высококачественный белый сахар, полностью соответствующий европейским стандартам. Экспортный потенциал отрасли на 2026 год аналитики оценивают в пределах 500–700 тысяч тонн в зависимости от урожая и логистических условий. Отрасль не просто поставляет сладкий продукт — она поддерживает тысячи рабочих мест в сельской местности, способствует севообороту на черноземах и формирует валютные поступления в сложные времена.
Ключевые игроки — крупные агрохолдинги и региональные заводы — продолжают модернизировать производство, внедрять энергоэффективные технологии и искать новые рынки в Африке, на Ближнем Востоке и Балканах. Это история не только о цифрах, но и о живой отрасли, которая переживает трансформацию.
Истоки сладкой традиции: история украинской сахарной отрасли
Первые сахарные заводы на украинских землях появились в начале XIX века. В 1822–1824 годах в селе Бучак возле Канева и в Макошине на Черниговщине заработали первые предприятия, где из местной свеклы получали кристаллы сахара. Быстрое распространение технологии объяснялось плодородными почвами Правобережья и растущим спросом в Российской империи.
К середине XIX века количество заводов выросло в разы. Семья Симиренко и Яхненко построила паровые рафинадные заводы, а позже братья Терещенко стали одними из крупнейших владельцев сахарных заводов. К 1914 году Украина производила 80–85 процентов белого сахара империи, а отрасль стала локомотивом индустриализации: строились железные дороги, развивались машиностроение и химия.
В советский период количество предприятий достигало почти двух сотен. После 1991 года отрасль пережила глубокий кризис: многие заводы остановились, посевные площади сократились. К 2010-м годам осталось около 40 действующих предприятий. Современная карта производства сосредоточена в Винницкой, Хмельницкой, Полтавской, Львовской и Черкасской областях, где черноземы и умеренный климат идеально подходят для свеклы.
Сегодня украинский сахар — это не только наследие, но и результат многолетних инвестиций в технологии. Заводы, пережившие тяжелые годы, модернизировали оборудование, внедрили автоматизацию и повысили энергоэффективность. Это позволяет сохранять конкурентоспособность даже в период глобальных потрясений.
От поля до кристалла: как рождается украинский сахар
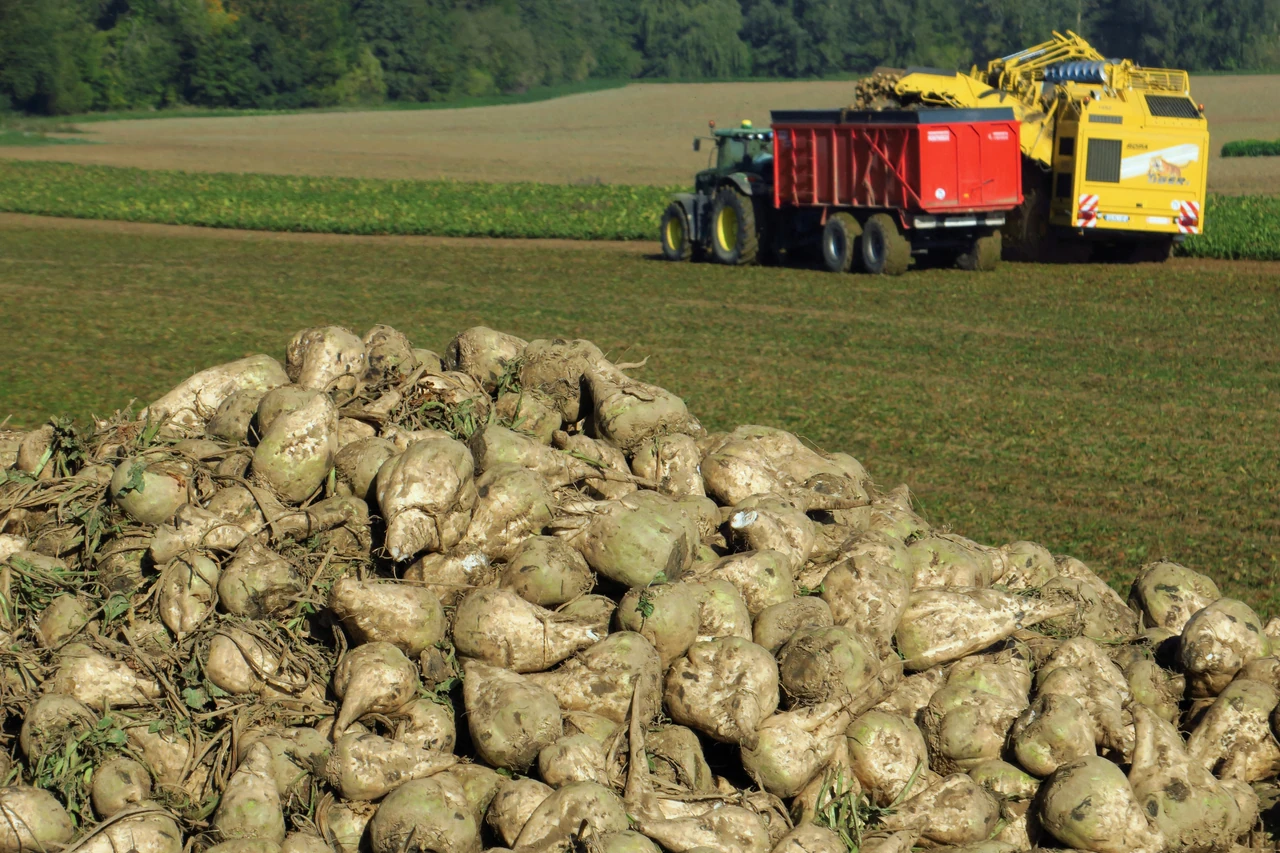
Сахарная свекла — это не просто корнеплод, а настоящая фабрика сахарозы под землей. Осенью, когда содержание сахара достигает 16–18 процентов, комбайны бережно извлекают корни из почвы. Свекла быстро портится, поэтому транспортировка до завода должна занимать не более 24–48 часов, а идеальное расстояние — до 50–80 километров.
На заводе начинается сложный, но четко отрегулированный процесс. Сначала корнеплоды моют, удаляют ботву и примеси. Затем свеклорезы превращают их в тонкую стружку — косеты. В диффузионных аппаратах горячая вода (около 70–75 °C) «вымывает» сахар из клеток свеклы. Из 100 килограммов стружки получают примерно 120 килограммов диффузионного сока с концентрацией сахарозы 14–16 процентов.
Далее идет очистка — один из самых важных этапов. Сок обрабатывают известковым молоком и углекислым газом: примеси (белки, пектины, кислоты) выпадают в осадок и отфильтровываются. После этого сок уваривают на выпарных станциях до густого сиропа. В вакуум-аппаратах происходит «варка» — кристаллизация. Сироп доводят до перенасыщения, добавляют затравку из мелких кристаллов, и сахар осаждается в виде белых граней.
Процесс повторяют несколько раз: первый продукт дает белый сахар высшего качества, следующие — желтый сахар и патоку. Готовый сахар центрифугируют, сушат и фасуют. Сезон переработки длится 100–120 суток — с сентября до февраля-марта. За это время современный завод мощностью 6 тысяч тонн свеклы в сутки может произвести десятки тысяч тонн сахара.
Побочные продукты тоже находят применение: жом идет на корм скоту, меласса — для производства дрожжей, этанола или лимонной кислоты. Такая безотходность делает производство экономически и экологически выгодным.
Военные бури и рыночные сдвиги: как экспорт адаптировался
Полномасштабное вторжение 2022 года кардинально изменило логистику и географию поставок. Традиционные рынки Центральной Азии стали труднодоступными из-за роста стоимости транспортировки. Вместо этого украинский сахар быстро нашел путь в Европейский Союз благодаря временным автономным торговым мерам.
В 2023–2024 годах экспорт в ЕС достиг рекордных объемов — доля европейского направления иногда превышала 70 процентов. Болгария, Румыния и другие страны стали важными покупателями. Однако уже в 2025 году ситуация изменилась: ЕС ввел квоту в 100 тысяч тонн в год и механизм лицензирования экспорта. Поставки в Европу сократились на 59 процентов — до 123 тысяч тонн.
Производители быстро переориентировались. Основными направлениями стали страны Ближнего Востока и Северной Африки. Ливан, Сирия, Ливия, а также балканские государства — Северная Македония и Босния и Герцеговина — обеспечили стабильный спрос. Турция осталась важным партнером как для прямых поставок, так и для транзита.
Эта диверсификация стала настоящим испытанием на прочность. Экспортеры освоили прямые судовые отгрузки в арабские порты, оптимизировали железнодорожные маршруты через Дунай и западные границы. Некоторые заводы начали фасовать сахар в мешки по 25–50 килограммов, удобные для европейских и ближневосточных покупателей. Отрасль доказала, что способна быстро реагировать на внешние шоки.
Куда направляется украинский сахар в 2025–2026 годах
В 2025 календарном году структура экспорта выглядела так:
| Страна / регион | Доля в экспорте (%) | Примерное количество (тыс. тонн) | Основные особенности |
|---|---|---|---|
| Ливан | 15 | ~70 | Крупнейший отдельный покупатель, стабильный спрос |
| Болгария | 14 | ~65 | Ключевой рынок ЕС, удобная логистика |
| Северная Македония | 8 | ~37 | Балканское направление, растущая доля |
| Ливия | 7 | ~32 | Африканский рынок, прямые судовые поставки |
| Сирия | 6 | ~28 | Ближневосточное направление, восстановление поставок |
| Турция | 6 | ~28 | Транзитный хаб и прямой импорт |
| Другие страны (Африка, Азия, ЕС) | 44 | ~204 | Диверсифицированный портфель рынков |
За первые девять месяцев маркетингового года 2025/26 экспорт уже превысил 500 тысяч тонн. Ливан в этот период занимал до 21–29 процентов в зависимости от месяца, а доля ЕС держалась на уровне 14–18 процентов. Прогнозы на полный сезон варьируются: одни аналитики ожидают около 505 тысяч тонн, другие — до 700 тысяч при благоприятных условиях урожая и логистики.
Логистика, качество и конкурентные преимущества
Качество украинского сахара — одно из главных конкурентных преимуществ. Продукция соответствует требованиям Директивы ЕС 2001/111/EC и международному стандарту Codex Alimentarius. Поляризация не ниже 99,7 процента, влажность — до 0,06 процента, низкое содержание инвертного сахара и золы, цвет по шкале ICUMSA — в пределах норм для белого сахара. Многие заводы имеют сертификацию, позволяющую поставлять продукцию даже в самые требовательные европейские сети.
Логистика остается вызовом. Черноморские порты работают с ограничениями, поэтому часть грузов идет через Дунай, железной дорогой к западным границам или комбинированными маршрутами. Для ближневосточных направлений все чаще используют прямые судовые партии от 3000 тонн. Стоимость фрахта и страхования существенно влияет на конечную цену, поэтому экспортеры постоянно оптимизируют цепочки поставок.
Еще одно преимущество — гибкость фасования. Кроме стандартных мешков, заводы предлагают продукцию в биг-бегах и мелкой расфасовке под конкретные запросы покупателей. Это позволяет конкурировать не только ценой, но и сервисом.
Экономический пульс отрасли и ключевые игроки
Сахарная промышленность — это не только экспортные доллары. Она обеспечивает рабочие места для тысяч людей в регионах, где промышленность часто отсутствует. Сезонные работники, водители, агрономы, технологи — все это часть экономики сельских общин. Кроме того, выращивание свеклы улучшает структуру почвы и является важным звеном севооборота с зерновыми и масличными культурами.
Лидеры производства прошлого сезона — «Радеховский сахар» (около 32 процентов рынка), «Астарта» (21 процент) и «УкрПромИнвест-Агро» (15 процентов). Эти компании инвестируют в модернизацию, энергосбережение и расширение экспортных возможностей. Меньшие региональные заводы также находят свою нишу, часто специализируясь на конкретных рынках или типах фасования.
Отрасль демонстрирует пример вертикальной интеграции: многие холдинги выращивают свеклу сами, перерабатывают на собственных заводах и самостоятельно экспортируют. Это снижает риски и повышает маржинальность.
Вызовы настоящего и горизонты будущего
Главный вызов — сокращение посевных площадей под сахарной свеклой. В 2026 году прогнозируют уменьшение до 170 тысяч гектаров, что может снизить производство до 1,3 миллиона тонн. Причины — высокая стоимость удобрений, топлива и техники, а также конкуренция с более прибыльными культурами. Внутреннее потребление также постепенно уменьшается из-за демографических факторов — до 900 тысяч тонн в год.
Глобальные цены на сахар остаются волатильными. Падение котировок на Лондонской бирже до уровня около 420 долларов за тонну давит на маржинальность экспортеров. В то же время украинский сахар сохраняет ценовую конкурентоспособность благодаря качеству и географической близости к европейским и ближневосточным рынкам.
Будущее отрасли зависит от нескольких факторов: погодных условий, государственной поддержки логистики, дальнейшей модернизации заводов и успешной диверсификации рынков. Многие компании уже инвестируют в солнечные электростанции на заводах, современные системы фильтрации и автоматизацию. Это не только снижает затраты, но и делает производство более устойчивым к энергетическим кризисам.
Украинский сахар сегодня — это история о том, как традиционная отрасль находит силы адаптироваться, сохранять качество и продолжать подслащивать столицы далеко за пределами страны. Несмотря на все трудности, свекольные поля Украины остаются источником одного из важнейших экспортных продуктов, а кристаллы, рожденные в недрах черноземов, продолжают путешествовать по миру.