
Україна продовжує демонструвати вражаючу стійкість на глобальному ринку цукру. У 2025 календарному році країна відвантажила за кордон 463,7 тисячі тонн продукції на суму 222 мільйони доларів, попри суттєве скорочення поставок до Європейського Союзу. Частка світового ринку в загальному експорті зросла до 73 відсотків, тоді як на ЄС припало лише 27 відсотків — це кардинальна зміна порівняно з попереднім роком.
Виробництво базується на цукрових буряках, які дають високоякісний білий цукор, що повністю відповідає європейським стандартам. Експортний потенціал галузі на 2026 рік аналітики оцінюють у межах 500–700 тисяч тонн залежно від урожаю та логістичних умов. Галузь не просто постачає солодкий продукт — вона підтримує тисячі робочих місць у сільській місцевості, сприяє сівозміні на чорноземах і формує валютні надходження в складні часи.
Ключові гравці — великі агрохолдинги та регіональні заводи — продовжують модернізувати виробництво, впроваджувати енергоефективні технології та шукати нові ринки в Африці, на Близькому Сході та Балканах. Це історія не лише про цифри, а про живу галузь, яка переживає трансформацію.
Витоки солодкої традиції: історія української цукрової галузі
Перші цукроварні на українських землях з’явилися на початку XIX століття. У 1822–1824 роках у селі Бучак біля Канева та в Макошині на Чернігівщині запрацювали перші підприємства, де з місцевих буряків отримували кристали цукру. Швидке поширення технології пояснювалося родючими ґрунтами Правобережжя та зростаючим попитом у Російській імперії.
До середини XIX століття кількість заводів зросла в рази. Родина Симиренків та Яхненків побудувала парові рафінадні заводи, а пізніше брати Терещенки стали одними з найбільших власників цукроварень. До 1914 року Україна виробляла 80–85 відсотків білого цукру імперії, а галузь стала локомотивом індустріалізації: будувалися залізниці, розвивалися машинобудування та хімія.
У радянський період кількість підприємств сягала майже двох сотень. Після 1991 року галузь пережила глибоку кризу: багато заводів зупинилися, посівні площі скоротилися. До 2010-х років залишилося близько 40 діючих підприємств. Сучасна карта виробництва зосереджена у Вінницькій, Хмельницькій, Полтавській, Львівській та Черкаській областях, де чорноземи та помірний клімат ідеально підходять для буряків.
Сьогодні український цукор — це не лише спадщина, а й результат багаторічних інвестицій у технології. Заводи, що пережили важкі роки, модернізували обладнання, впровадили автоматизацію та підвищили енергоефективність. Це дозволяє зберігати конкурентоспроможність навіть у період глобальних потрясінь.
Від поля до кристала: як народжується український цукор
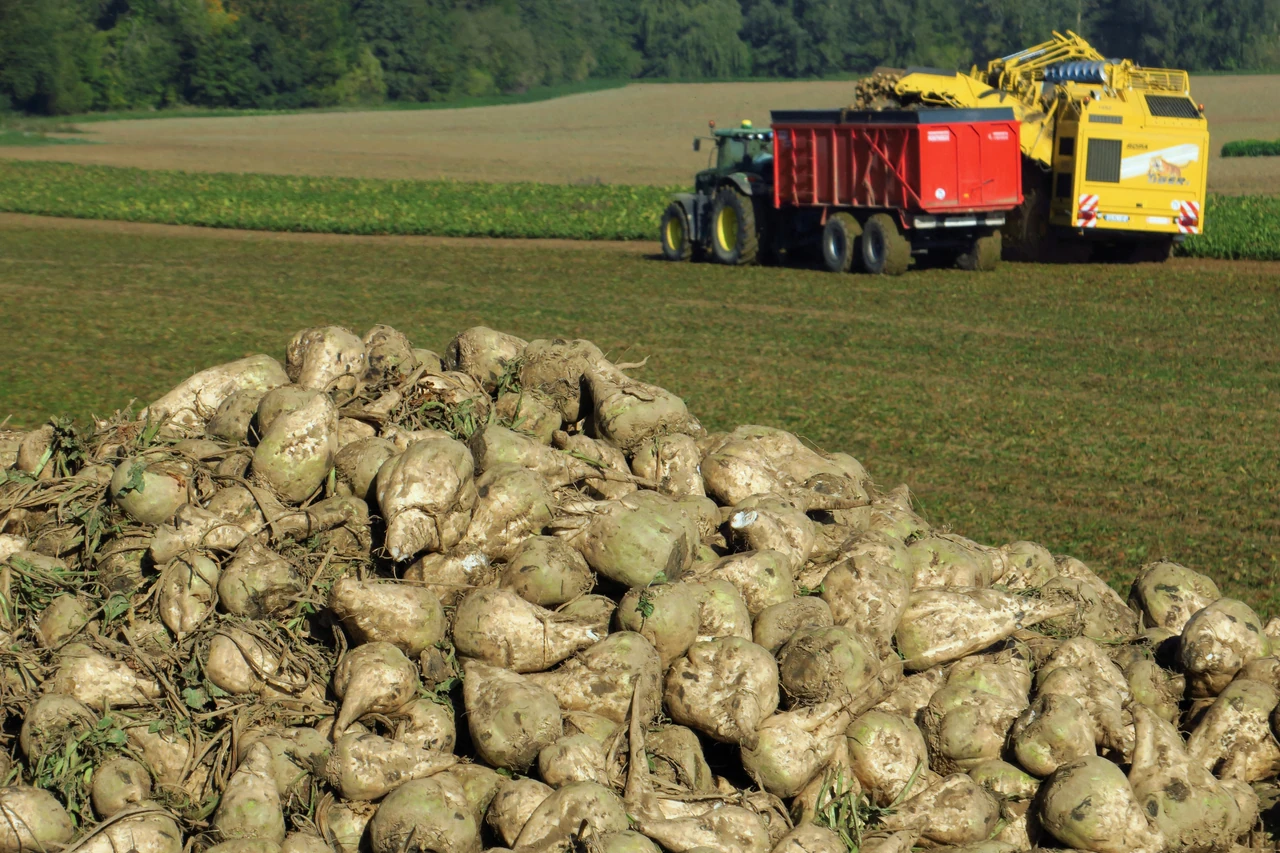
Цукровий буряк — це не просто коренеплід, а справжня фабрика цукрози під землею. Восени, коли вміст цукру досягає 16–18 відсотків, комбайни дбайливо виймають корені з ґрунту. Буряк швидко псується, тому транспортування до заводу повинно тривати не більше 24–48 годин, а ідеальна відстань — до 50–80 кілометрів.
На заводі починається складний, але чітко відрегульований процес. Спочатку коренеплоди миють, видаляють гичку та домішки. Потім бурякорізки перетворюють їх на тонку стружку — косети. У дифузійних апаратах гаряча вода (близько 70–75 °C) «вимиває» цукор із клітин буряка. З 100 кілограмів стружки отримують приблизно 120 кілограмів дифузійного соку з концентрацією цукрози 14–16 відсотків.
Далі йде очищення — один із найважливіших етапів. Сік обробляють вапняним молоком і вуглекислим газом: домішки (білки, пектини, кислоти) випадають в осад і відфільтровуються. Після цього сік уварюють на випарних станціях до густого сиропу. У вакуум-апаратах відбувається «варіння» — кристалізація. Сироп доводять до пересичення, додають затравку з дрібних кристалів, і цукор осідає у вигляді білих граней.
Процес повторюють кілька разів: перший продукт дає білий цукор найвищої якості, наступні — жовтий цукор і патоку. Готовий цукор центрифугують, сушать і фасують. Сезон переробки триває 100–120 діб — з вересня до лютого-березня. За цей час сучасний завод потужністю 6 тисяч тонн буряків на добу може виробити десятки тисяч тонн цукру.
Побічні продукти теж знаходять застосування: жом йде на корм худобі, меляса — для виробництва дріжджів, етанолу чи лимонної кислоти. Така безвідходність робить виробництво економічно та екологічно вигідним.
Воєнні бурі та ринкові зрушення: як експорт адаптувався
Повномасштабне вторгнення 2022 року кардинально змінило логістику та географію поставок. Традиційні ринки Центральної Азії стали важкодоступними через зростання вартості транспортування. Натомість український цукор швидко знайшов шлях до Європейського Союзу завдяки тимчасовим автономним торговельним заходам.
У 2023–2024 роках експорт до ЄС сягнув рекордних обсягів — частка європейського напрямку іноді перевищувала 70 відсотків. Болгарія, Румунія та інші країни стали важливими покупцями. Проте вже у 2025 році ситуація змінилася: ЄС запровадив квоту в 100 тисяч тонн на рік та механізм ліцензування експорту. Поставки до Європи скоротилися на 59 відсотків — до 123 тисяч тонн.
Виробники швидко переорієнтувалися. Основними напрямками стали країни Близького Сходу та Північної Африки. Ліван, Сирія, Лівія, а також балканські держави — Північна Македонія та Боснія і Герцеговина — забезпечили стабільний попит. Туреччина залишилася важливим партнером як для прямих поставок, так і для транзиту.
Ця диверсифікація стала справжнім випробуванням на міцність. Експортери освоїли прямі суднові відвантаження до арабських портів, оптимізували залізничні маршрути через Дунай та західні кордони. Деякі заводи почали фасувати цукор у мішки по 25–50 кілограмів, зручні для європейських та близькосхідних покупців. Галузь довела, що здатна швидко реагувати на зовнішні шоки.
Куди прямує український цукор у 2025–2026 роках
У 2025 календарному році структура експорту виглядала так:
| Країна / регіон | Частка в експорті (%) | Приблизна кількість (тис. тонн) | Основні особливості |
|---|---|---|---|
| Ліван | 15 | ~70 | Найбільший окремий покупець, стабільний попит |
| Болгарія | 14 | ~65 | Ключовий ринок ЄС, зручна логістика |
| Північна Македонія | 8 | ~37 | Балканський напрямок, зростаюча частка |
| Лівія | 7 | ~32 | Африканський ринок, прямі суднові поставки |
| Сирія | 6 | ~28 | Близькосхідний напрямок, відновлення поставок |
| Туреччина | 6 | ~28 | Транзитний хаб та прямий імпорт |
| Інші країни (Африка, Азія, ЄС) | 44 | ~204 | Диверсифікований портфель ринків |
За перші дев’ять місяців маркетингового року 2025/26 експорт уже перевищив 500 тисяч тонн. Ліван у цей період займав до 21–29 відсотків залежно від місяця, а частка ЄС трималася на рівні 14–18 відсотків. Прогнози на повний сезон варіюються: одні аналітики очікують близько 505 тисяч тонн, інші — до 700 тисяч за сприятливих умов урожаю та логістики.
Логістика, якість та конкурентні переваги
Якість українського цукру — одна з головних конкурентних переваг. Продукція відповідає вимогам Директиви ЄС 2001/111/EC та міжнародному стандарту Codex Alimentarius. Поляризація не нижче 99,7 відсотка, вологість — до 0,06 відсотка, низький вміст інвертного цукру та золи, колір за шкалою ICUMSA — у межах норм для білого цукру. Багато заводів мають сертифікацію, що дозволяє постачати продукцію навіть до найвибагливіших європейських мереж.
Логістика залишається викликом. Чорноморські порти працюють з обмеженнями, тому частина вантажів іде через Дунай, залізницею до західних кордонів або комбінованими маршрутами. Для близькосхідних напрямків дедалі частіше використовують прямі суднові партії від 3000 тонн. Вартість фрахту та страхування суттєво впливає на кінцеву ціну, тому експортери постійно оптимізують ланцюги постачання.
Ще одна перевага — гнучкість фасування. Окрім стандартних мішків, заводи пропонують продукцію в біг-бегах та дрібній розфасовці під конкретні запити покупців. Це дозволяє конкурувати не лише ціною, а й сервісом.
Економічний пульс галузі та ключові гравці
Цукрова промисловість — це не лише експортні долари. Вона забезпечує робочі місця для тисяч людей у регіонах, де промисловість часто відсутня. Сезонні працівники, водії, агрономи, технологи — усе це частина економіки сільських громад. Крім того, вирощування буряків покращує структуру ґрунту та є важливою ланкою сівозміни з зерновими та олійними культурами.
Лідери виробництва минулого сезону — «Радехівський цукор» (близько 32 відсотків ринку), «Астарта» (21 відсоток) та «УкрПромінвест-Агро» (15 відсотків). Ці компанії інвестують у модернізацію, енергозбереження та розширення експортних можливостей. Менші регіональні заводи також знаходять свою нішу, часто спеціалізуючись на конкретних ринках або типах фасування.
Галузь демонструє приклад вертикальної інтеграції: багато холдингів вирощують буряки самі, переробляють на власних заводах і самостійно експортують. Це знижує ризики та підвищує маржинальність.
Виклики сьогодення та обрії майбутнього
Головний виклик — скорочення посівних площ під цукровим буряком. У 2026 році прогнозують зменшення до 170 тисяч гектарів, що може знизити виробництво до 1,3 мільйона тонн. Причини — висока вартість добрив, палива та техніки, а також конкуренція з більш прибутковими культурами. Внутрішнє споживання також поступово зменшується через демографічні фактори — до 900 тисяч тонн на рік.
Глобальні ціни на цукор залишаються волатильними. Падіння котирувань на Лондонській біржі до рівня близько 420 доларів за тонну тисне на маржинальність експортерів. Водночас український цукор зберігає цінову конкурентоспроможність завдяки якості та географічній близькості до європейських та близькосхідних ринків.
Майбутнє галузі залежить від кількох факторів: погодних умов, державної підтримки логістики, подальшої модернізації заводів та успішної диверсифікації ринків. Багато компаній уже інвестують у сонячні електростанції на заводах, сучасні системи фільтрації та автоматизацію. Це не лише знижує витрати, а й робить виробництво більш стійким до енергетичних криз.
Український цукор сьогодні — це історія про те, як традиційна галузь знаходить сили адаптуватися, зберігати якість і продовжувати солодити столи далеко за межами країни. Попри всі труднощі, бурякові поля України залишаються джерелом одного з найважливіших експортних продуктів, а кристали, народжені в надрах чорноземів, продовжують подорожувати світом.