
Зовнішня торгівля України залишається потужним двигуном економіки, що поєднує багаті природні ресурси з інтеграцією в глобальні ланцюги постачань. У 2025 році товарообіг сягнув близько 125,2 млрд дол. США, демонструючи стійкість попри воєнні реалії, логістичні перешкоди та енергетичні виклики. Експорт товарів становив приблизно 40,4 млрд дол., тоді як імпорт зріс до 84,8 млрд дол., що призвело до значного негативного сальдо.
Ця динаміка відображає глибоку переорієнтацію на європейські ринки, зростання ролі агросектору та технологічних послуг, водночас підкреслює вразливості: сировинну спрямованість експорту та залежність від імпорту обладнання й енергії. За даними офіційних джерел, ЄС утримав лідерство в географічній структурі, а Китай став другим ключовим партнером.
У статті розкриваються історичні корені, сучасна структура, вплив війни та шляхи диверсифікації, що допоможуть зрозуміти, як Україна може перетворити торгівлю на інструмент відновлення та зростання.
Історичний шлях: від княжих часів до незалежності
Українські землі здавна були активним учасником міжнародного обміну. Ще в XI–XVI століттях через Чорне море й Дніпро йшли каравани з хутрами, воском, медом та зерном до Візантії, арабських країн і Європи. Київська Русь славилася як хаб транзитної торгівлі, де зустрічалися скандинавські, візантійські та східні маршрути.
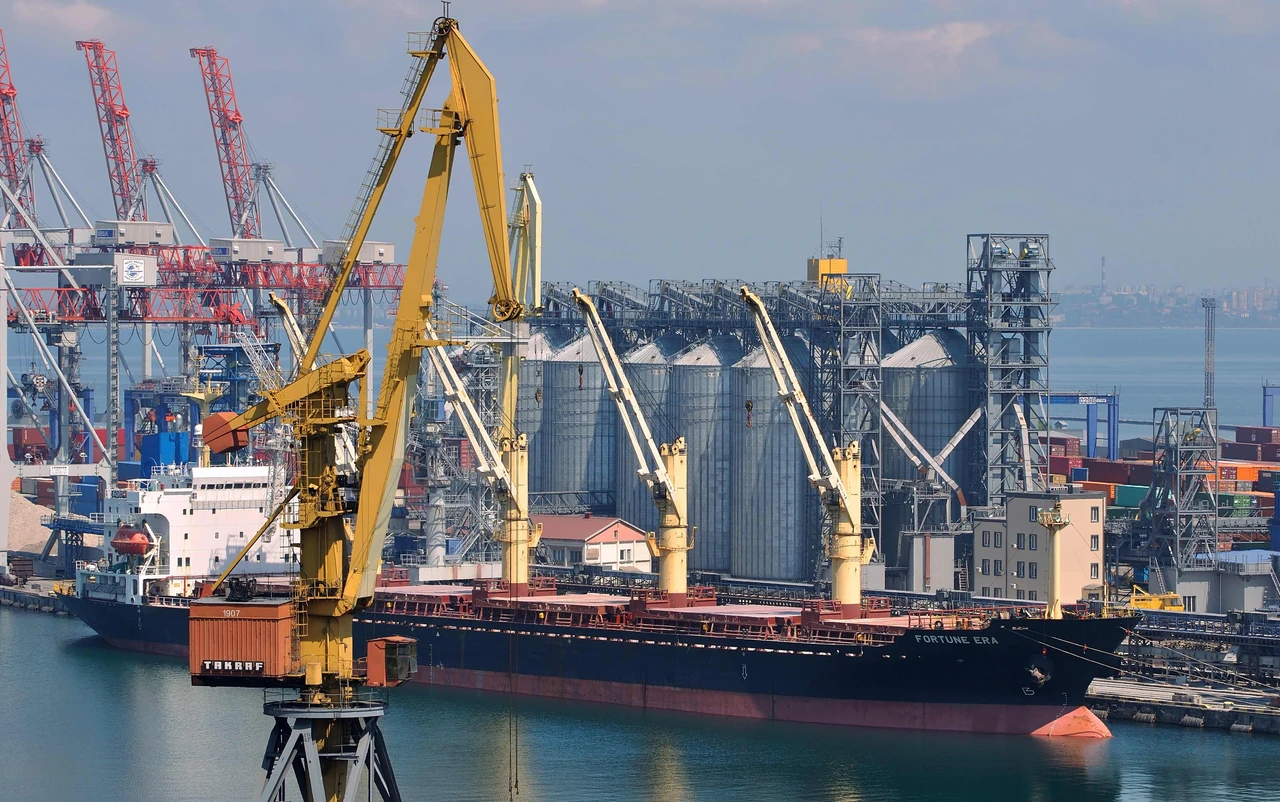
У XVIII–XIX століттях, у складі Російської імперії, Україна перетворилася на головного постачальника зерна на світові ринки. Чорноморські порти, особливо Одеса, забезпечували експорт пшениці, що годувала Європу. Радянський період приніс державну монополію на зовнішню торгівлю, орієнтовану на потреби Союзу: вугілля, метал, зерно йшли в обмін на обладнання та сировину.
Після проголошення незалежності у 1991 році Україна швидко інтегрувалася в глобальну економіку. Вступ до СОТ у 2008 році відкрив двері для лібералізації, а Угода про асоціацію з ЄС (зокрема Поглиблена та всеосяжна зона вільної торгівлі) з 2016 року радикально змінила вектори. Війна 2022 року стала черговим каталізатором: втрата традиційних ринків Сходу змусила шукати нові шляхи через західні кордони та морський коридор.
Ця еволюція сформувала сучасний профіль — агро- та ресурсозалежний, але з потенціалом для технологічного прориву.
Сучасна товарна структура: що продаємо і купуємо
Агросектор продовжує домінувати в експорті. У 2025 році продовольчі товари та сировина склали близько 55,8% товарного експорту — понад 22,5 млрд дол. Лідери: соняшникова олія (близько 5,2 млрд), кукурудза (3,9 млрд), пшениця (3 млрд). Метали та вироби з них займають друге місце (близько 11,7%), за ними — машини та обладнання.
Імпорт виглядає інакше. Машини, устаткування та транспортні засоби становлять понад 40% — критично важливі для відновлення інфраструктури та промисловості. Хімічна продукція (14,8%) та паливно-енергетичні товари (12,4%) доповнюють картину. Зростання імпорту в 2025 році на 20% зумовлене енергетичними потребами, оборонними закупівлями та відновленням.
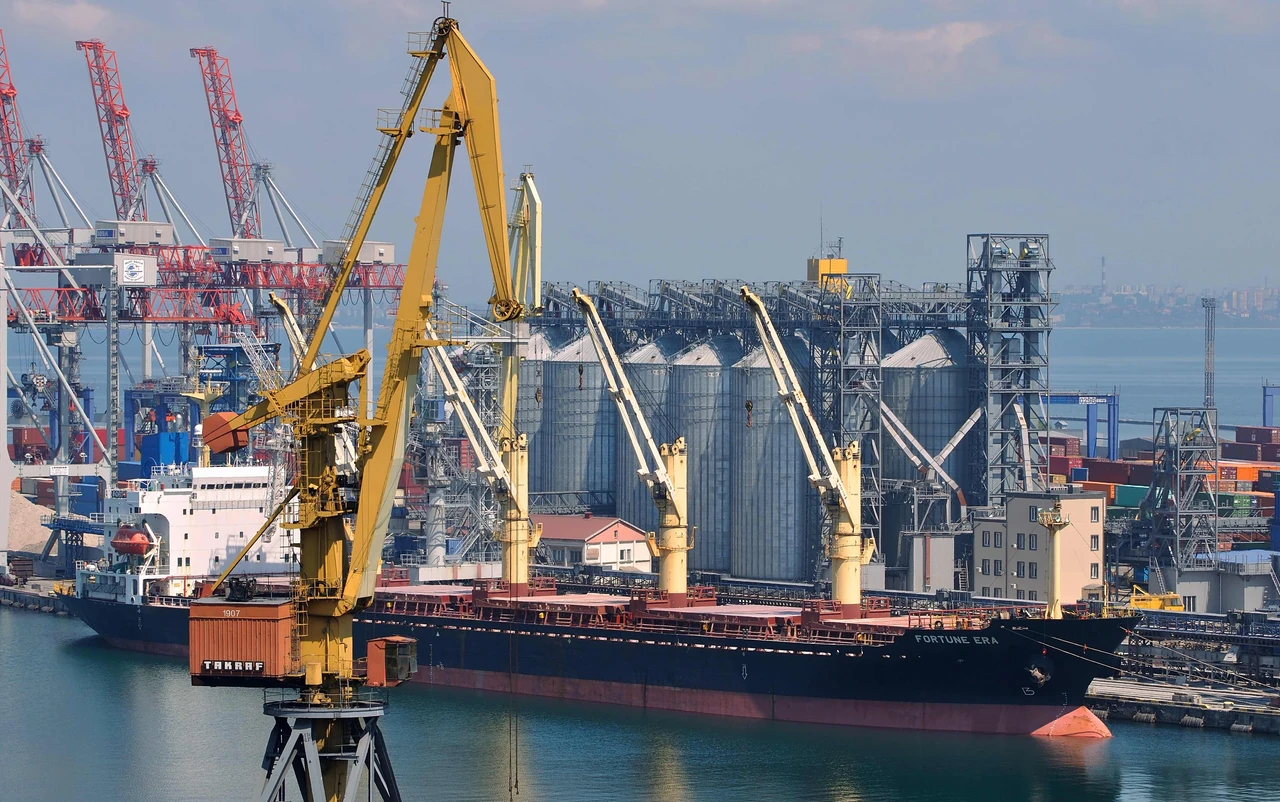
Ця структура показує класичну модель: сировина на експорт, високотехнологічні товари на імпорт. Вона приносить валюту, але обмежує стійкість через волатильність цін на зерно та метал.
Географія торгівлі: Європа на першому плані
Європейський Союз залишається головним партнером. У 2025 році на нього припадало близько 57,8% експорту та 46,7% імпорту, з товарообігом понад 62 млрд дол. Польща, Німеччина, Румунія — ключові покупці українського агро та металів. Сальдо з ЄС негативне, але інтеграція відкриває доступ до великого ринку.
Китай посідає друге місце з товарообігом близько 21 млрд дол. — головне джерело імпорту обладнання та товарів широкого вжитку. Туреччина, США, Індія доповнюють диверсифікацію. Війна прискорила переорієнтацію: альтернативні логістичні маршрути через Польщу, Румунію та морський коридор допомогли зберегти обсяги.
Таблиця 1: Основні торговельні партнери України (приблизні дані 2025 р., млрд дол. США)
| Партнер | Експорт | Імпорт | Сальдо |
|---|---|---|---|
| ЄС (загалом) | 23,3 | 39,6 | -16,3 |
| Китай | ~2-3 | ~19 | значно негативне |
| Польща | 5,0 | 7,9 | негативне |
| Туреччина | 2,7 | — | позитивне |
Джерела: дані НІСД, Держмитслужби, НБУ.
Така географія зміцнює європейську інтеграцію, але підвищує ризики від бар’єрів, як CBAM (механізм коригування вуглецевих викидів).
Торгівля послугами: IT-сектор як стабілізатор
На відміну від товарів, послуги дають позитивне сальдо. Комп’ютерні та ІТ-послуги — основа експорту, забезпечуючи мільярди доларів навіть у воєнний час. Туризм постраждав, але транспортні та бізнес-послуги відновлюються. У 2025 році експорт послуг залишався важливим елементом платіжного балансу.
Це компенсує частину товарного дефіциту й демонструє потенціал високотехнологічного зростання.
Вплив війни: логістика, енергетика та адаптація
Повномасштабне вторгнення 2022 року радикально змінило торгівлю. Блокада портів, руйнування потужностей, міни в Чорному морі — все це скоротило фізичні обсяги. Український морський коридор, альтернативні маршрути через Дунай та залізницю, страхування воєнних ризиків допомогли відновити експорт зерна.
Енергетичні атаки змусили збільшити імпорт електроенергії та обладнання. Оборонні закупівлі роздули імпорт. Водночас бізнес адаптувався: нові ринки в Азії та Африці, переробка агропродукції на місці.
Проблеми та перспективи на 2026–2030 роки
Головні виклики — негативне сальдо, сировинна залежність, логістичні бар’єри та нові регуляції ЄС (CBAM). Прогнози вказують на подальше зростання дефіциту без структурних змін.
Перспективи пов’язані з Експортною стратегією до 2030 року: зменшення сировинної частки, зростання переробки, інвестиції в технології. Розвиток ІТ, зеленого виробництва, агротеху та фармацевтики може змінити баланс. Інтеграція в ЄС, залучення інвестицій та модернізація логістики — ключі до успіху.
У реальному житті підприємства, що інвестують у глибоку переробку (наприклад, олія замість насіння чи готові металовироби), вже бачать кращі маржі та стабільніші контракти. Держава підтримує через ЕКА та преференції — це той напрям, де бізнес і влада можуть спільно творити нову історію успіху.
Зовнішня торгівля України — живий організм, що постійно еволюціонує під тиском обставин. Її майбутнє залежить від здатності перейти від сировинного експорту до інноваційного, від реактивної адаптації до стратегічного планування. Кожен новий контракт, завод чи IT-продукт наближає цей момент.