Украина сегодня получает природный газ преимущественно за счёт собственной добычи, которая покрывает большую часть потребностей, а дефицит закрывает импортом из Европейского союза через Польшу, Венгрию, Словакию и Трансбалканский коридор. Российский газ полностью отсутствует в балансе с 1 января 2025 года. Основные объёмы поступают в виде регазифицированного СПГ из США через польский терминал в Свиноуйсьце и греческие мощности, а также трубопроводного газа от европейских трейдеров.
Подземные хранилища играют роль стратегического буфера: по состоянию на лето 2026 года в них хранилось более 13 млрд кубометров. Государственная компания «Нафтогаз» остаётся главным импортёром, обеспечивая население по фиксированной цене 7,96 грн за кубометр.
Эта схема позволяет стране проходить отопительные сезоны даже после российских атак на добывающую инфраструктуру, хотя финансовая нагрузка на импорт остаётся высокой.
Собственная добыча: основа газового баланса и последствия атак
Собственная добыча природного газа в Украине традиционно обеспечивает от 70 до 85 процентов внутреннего потребления. Главные игроки — «Укргаздобыча» и «Укрнафта», входящие в Группу «Нафтогаз». В западных областях, где месторождения эксплуатируются более века, внедряют современные 3D-сейсмические исследования. За последние годы там открыли новые продуктивные горизонты с дебитами от 80 до 270 тысяч кубометров в сутки.
Восточные месторождения, в частности в Харьковской и Полтавской областях, подвергаются регулярным ударам. В 2026 году российские дроны и ракеты неоднократно повреждали компрессорные станции и скважины. Это вынуждает оперативно перенаправлять бригады ремонтных служб и увеличивать объёмы импорта. По моим наблюдениям за отраслью, каждая масштабная атака добавляет несколько сотен миллионов кубометров к годовой потребности в закупках за рубежом.
Практический нюанс заключается в том, что даже повреждённые скважины часто удаётся восстановить за несколько недель благодаря запасу оборудования и опыту персонала. Однако долгосрочная стратегия предусматривает перенос акцента на западные и южные регионы, где риск атак ниже. В 2026 году «Нафтогаз» активизировал сейсморазведку на площади более 230 квадратных километров именно на западе страны. Если не инвестировать в новые скважины, дефицит может вырасти до 7–8 млрд кубометров в год.
Типичная ошибка — считать, что собственная добыча полностью покрывает потребности. На самом деле после 2022 года она снизилась, и без импорта система не выдержала бы пиковых нагрузок зимой. Эмоционально это ощущается как постоянная гонка: каждый день газовики работают под угрозой обстрелов, чтобы страна имела тепло.
Импорт в 2025 году — 6,47 млрд кубометров (рекорд за пять лет). Доля Венгрии — 45,5 %, Польши — 32,5 %, Словакии — 20,5 %. В первом квартале 2026 года Польша вышла на первое место с долей около 42 %. Запасы в ПХГ летом 2026 — более 13 млрд кубометров.
Импорт из Европы: главные маршруты и их экономика
После остановки транзита российского газа 1 января 2025 года Украина полностью перешла на европейские источники. Газ поступает через межгосударственные точки с Польшей, Венгрией, Словакией и Румынией. Самые дешёвые маршруты — венгерский и польский, где тарифы на транспортировку значительно ниже, чем в словацком направлении.
В 2025 году через Венгрию поступило почти 3 млрд кубометров. Этот газ часто происходит из австрийских хабов, хорватских терминалов или азербайджанских поставок. Польское направление даёт доступ к норвежскому газу через Baltic Pipe и американскому СПГ. В 2026 году польская компания Orlen планировала увеличить поставки в Украину более чем на 40 %, до свыше 1 млрд кубометров.
Словацкий маршрут имеет наибольшую техническую мощность — до 42 млн кубометров в сутки, но из-за высоких тарифов используется меньше. Трансбалканский коридор (Греция — Болгария — Румыния — Молдова) стал новым важным каналом. Через него поступает газ с греческих терминалов Revithoussa и Alexandroupolis, преимущественно американский СПГ.
Практический подводный камень — политические риски. Весной 2026 года Венгрия угрожала ограничить поставки из-за спора по нефти. Альтернативные маршруты через Польшу и Словакию позволяют компенсировать такие угрозы. Если игнорировать диверсификацию, система становится уязвимой к односторонним решениям соседей.
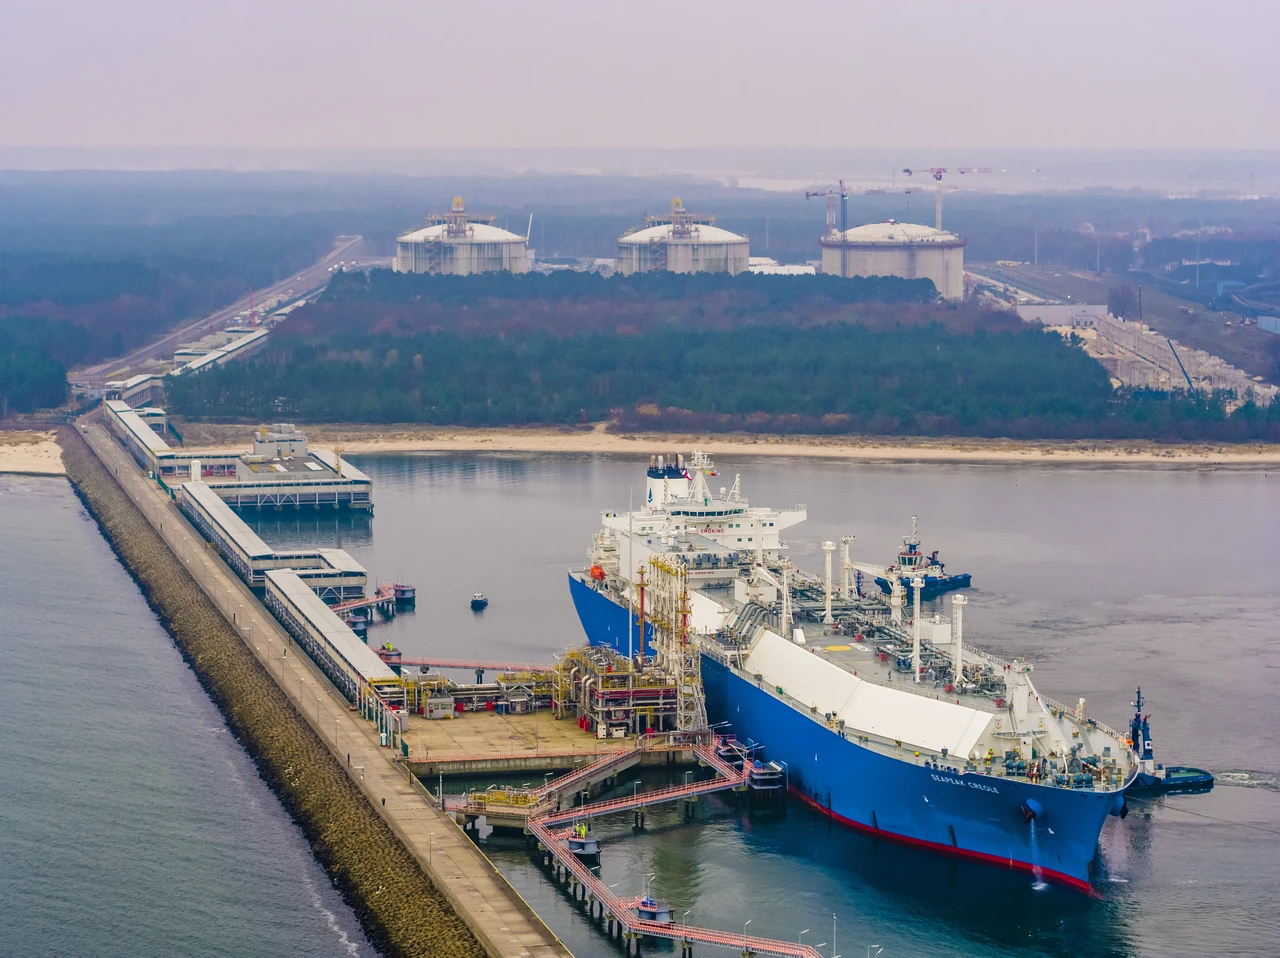
Роль сжиженного природного газа из США и других стран
СПГ стал одним из самых динамичных источников. Американский газ сначала поступает на европейские терминалы, регазифицируется и по трубопроводам идёт в Украину. В 2025 году через Польшу поступило около 600 млн кубометров американского СПГ. В 2026 году объёмы растут благодаря соглашениям «Нафтогаза» с Orlen и греческой DEPA.
В июле 2026 года «Нафтогаз» подписал меморандум с американской Argent LNG о долгосрочных поставках. Газ планируется отправлять с терминала в Луизиане, регазифицировать в Европе и использовать украинские хранилища как хаб для региона. Параллельно ведутся переговоры с азербайджанской SOCAR о технических решениях для поставок.
Пример успешной схемы — поставки через Клайпеду (Литва) и Свиноуйсьце. Это позволяет покупать газ дешевле, чем на европейском спотовом рынке в пиковые периоды. Типичная ошибка трейдеров — ждать самой низкой цены зимой. Закупка летом с последующим хранением в ПХГ обходится значительно дешевле.
В 2026 году Украина также тестирует поставки из Катара и других производителей через греческие терминалы. Это создаёт настоящую многовекторность, которой не было даже до 2022 года.
Миф: Украина всё ещё зависит от российского газа.
Реальность: с 1 января 2025 года транзит и прямой импорт из РФ полностью прекращены. Весь газ — европейский или регазифицированный СПГ.
Миф: Импорт — это временное решение.
Реальность: даже после восстановления добычи импорт останется инструментом балансирования и диверсификации.
Подземные хранилища газа как стратегический резерв
Украинские ПХГ — одни из крупнейших в Европе. Самое мощное — Бильче-Волицко-Угерское во Львовской области. Они позволяют закачивать газ летом и отбирать зимой, сглаживая пики потребления. В 2026 году закачка шла активными темпами — до 37 млн кубометров в сутки в отдельные периоды.
Хранилища также выполняют коммерческую функцию: иностранные трейдеры хранят здесь газ, а Украина получает плату за услуги. Это дополнительный источник доходов для оператора. После остановки транзита роль ПХГ только возросла — они стали инструментом энергетической безопасности всего региона.
Практический нюанс: технический газ, необходимый для поддержания давления, занимает значительную часть объёма. Поэтому коммерческие запасы всегда меньше общей заполненности. Если не контролировать этот баланс, в пик зимы можно оказаться с формально полными, но фактически ограниченными ресурсами.
В нашей практике наблюдения за сезоном 2025/2026 видно, что своевременная закачка позволила избежать критического дефицита даже после атак на добычу.
Финансирование импорта и ценовая политика 2026 года
Главная проблема импорта — деньги. «Нафтогаз» закупает газ для населения по фиксированной цене 7,96 грн, тогда как рыночная стоимость часто выше. Разницу покрывают кредиты, гранты партнёров и внутренние ресурсы. В 2025 году расходы на импорт превысили 3 млрд долларов.
В 2026 году ожидается подобный объём — около 5–6,5 млрд кубометров. Источники финансирования включают кредиты ЕС, американские программы и банковские займы. Без внешней поддержки государство не смогло бы удерживать социальную цену.
Пример: в первом квартале 2026 года «Нафтогаз» активно покупал газ в моменты снижения цен на TTF, чтобы уменьшить среднюю стоимость. Если покупать только в пик, расходы растут вдвое. Типичная ошибка — откладывать закупки до осени.
Зависимость от внешнего финансирования импорта создаёт риски. Если поддержка партнёров уменьшится, придётся либо повышать тарифы, либо сокращать запасы. Диверсификация источников и рост собственной добычи — единственный путь к долгосрочной стабильности.
Перспективы диверсификации и новые соглашения
В 2026 году активно развивается Вертикальный газовый коридор. Президент Украины заявлял о потенциале до 10 млрд кубометров в год после технического дооснащения. Это откроет стабильный доступ к греческим и турецким терминалам.
Параллельно идут переговоры о прямых долгосрочных контрактах на американский СПГ. Меморандум с Argent LNG — лишь первый шаг. Также рассматриваются поставки из Норвегии и Азербайджана.
Если все планы реализуются, к 2027–2028 годам Украина может снизить зависимость от спотовых закупок и перейти к более предсказуемой модели. Это изменит не только энергетическую, но и геополитическую позицию страны в регионе.
Польша стала лидером импорта. Запущены регулярные поставки через Трансбалканский коридор. Подписан меморандум с Argent LNG. Запасы в ПХГ держатся на уровне, достаточном для прохождения зимы даже в условиях новых атак.
Система газоснабжения Украины в 2026 году — это сложная, но работающая конструкция из собственной добычи, европейских трубопроводов и глобального рынка СПГ. Она выдерживает удары войны благодаря гибкости маршрутов и стратегическим запасам. Дальнейшее укрепление зависит от инвестиций в добычу, долгосрочных контрактов и сохранения доступа к европейской инфраструктуре.