
Україна сьогодні отримує природний газ переважно з власного видобутку, який покриває більшу частину потреб, а дефіцит закриває імпортом з Європейського Союзу через Польщу, Угорщину, Словаччину та Трансбалканський коридор. Російський газ повністю відсутній у балансі з 1 січня 2025 року. Основні обсяги надходять у вигляді регазифікованого СПГ зі США через польський термінал у Свіноуйсьце та грецькі потужності, а також трубопровідного газу від європейських трейдерів.
Підземні сховища відіграють роль стратегічного буфера: станом на літо 2026 року в них зберігалося понад 13 млрд кубометрів. Державна компанія «Нафтогаз» залишається головним імпортером, забезпечуючи населення за фіксованою ціною 7,96 грн за кубометр.
Ця схема дозволяє країні проходити опалювальні сезони навіть після російських атак на видобувну інфраструктуру, хоча фінансове навантаження на імпорт залишається високим.
Власний видобуток: основа газового балансу та наслідки атак
Власний видобуток природного газу в Україні традиційно забезпечує від 70 до 85 відсотків внутрішнього споживання. Головні гравці — «Укргазвидобування» та «Укрнафта», які входять до Групи «Нафтогаз». У західних областях, де родовища експлуатуються понад століття, впроваджують сучасні 3D-сейсмічні дослідження. За останні роки там відкрили нові продуктивні горизонти з дебітами від 80 до 270 тисяч кубометрів на добу.
Східні родовища, зокрема в Харківській та Полтавській областях, зазнають регулярних ударів. У 2026 році російські дрони та ракети неодноразово пошкоджували компресорні станції й свердловини. Це змушує оперативно перенаправляти бригади ремонтних служб і збільшувати обсяги імпорту. За моїм досвідом спостереження за галуззю, кожна масштабна атака додає кількасот мільйонів кубометрів до річної потреби в закупівлі за кордоном.
Практичний нюанс полягає в тому, що навіть пошкоджені свердловини часто вдається відновити за кілька тижнів завдяки запасу обладнання та досвіду персоналу. Проте довгострокова стратегія передбачає перенесення акценту на західні та південні регіони, де ризик атак нижчий. У 2026 році «Нафтогаз» активізував сейсморозвідку на площі понад 230 квадратних кілометрів саме на заході країни. Якщо не інвестувати в нові свердловини, дефіцит може зрости до 7–8 млрд кубометрів на рік.
Типова помилка — вважати, що власний видобуток повністю покриває потреби. Насправді після 2022 року він знизився, і без імпорту система не витримала б пікових навантажень узимку. Емоційно це відчувається як постійна гонка: щодня газовики працюють під загрозою обстрілів, щоб країна мала тепло.
Імпорт у 2025 році — 6,47 млрд кубометрів (рекорд за п’ять років). Частка Угорщини — 45,5 %, Польщі — 32,5 %, Словаччини — 20,5 %. У першому кварталі 2026 року Польща вийшла на перше місце з часткою близько 42 %. Запаси в ПСГ улітку 2026 — понад 13 млрд кубометрів.
Імпорт з Європи: головні маршрути та їхня економіка
Після зупинки транзиту російського газу 1 січня 2025 року Україна повністю перейшла на європейські джерела. Газ надходить через міждержавні точки з Польщею, Угорщиною, Словаччиною та Румунією. Найдешевші маршрути — угорський і польський, де тарифи на транспортування значно нижчі, ніж у словацькому напрямку.
У 2025 році через Угорщину зайшло майже 3 млрд кубометрів. Цей газ часто походить з австрійських хабів, хорватських терміналів або азербайджанських поставок. Польський напрямок дає доступ до норвезького газу через Baltic Pipe та американського СПГ. У 2026 році польська компанія Orlen планувала збільшити поставки в Україну більш ніж на 40 %, до понад 1 млрд кубометрів.
Словацький маршрут має найбільшу технічну потужність — до 42 млн кубометрів на добу, але через високі тарифи використовується менше. Трансбалканський коридор (Греція — Болгарія — Румунія — Молдова) став новим важливим каналом. Через нього надходить газ з грецьких терміналів Revithoussa та Alexandroupolis, переважно американський СПГ.
Практичний підводний камінь — політичні ризики. Навесні 2026 року Угорщина погрожувала обмежити поставки через суперечку щодо нафти. Альтернативні маршрути через Польщу та Словаччину дозволяють компенсувати такі загрози. Якщо ігнорувати диверсифікацію, система стає вразливою до односторонніх рішень сусідів.
Роль скрапленого природного газу зі США та інших країн
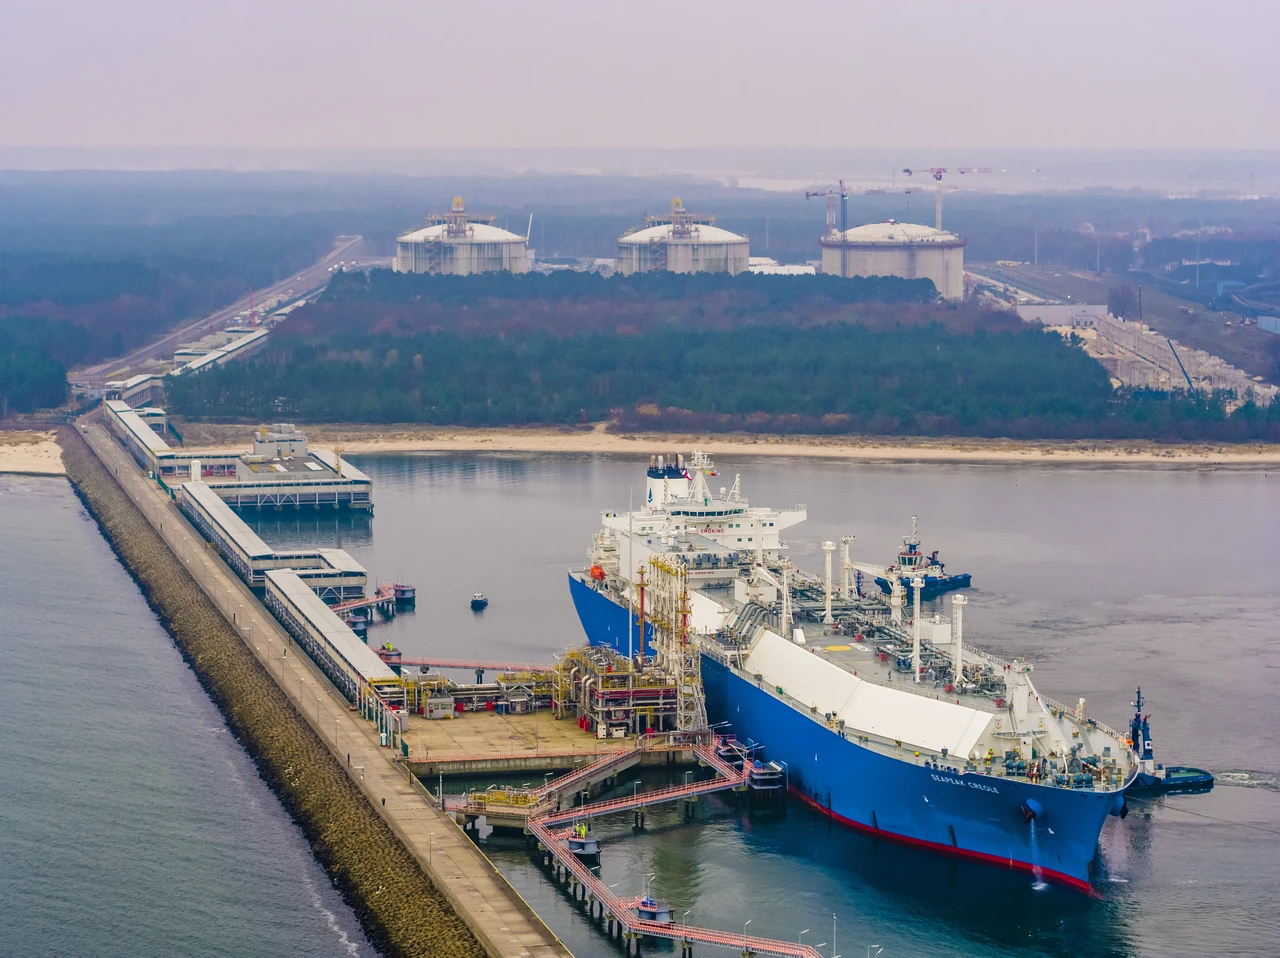
СПГ став одним із найдинамічніших джерел. Американський газ спочатку надходить до європейських терміналів, регазифікується і трубопроводами йде в Україну. У 2025 році через Польщу надійшло близько 600 млн кубометрів американського СПГ. У 2026 році обсяги зростають завдяки угодам «Нафтогазу» з Orlen та грецькою DEPA.
У липні 2026 року «Нафтогаз» підписав меморандум з американською Argent LNG про довгострокові поставки. Газ планується відправляти з терміналу в Луїзіані, регазифікувати в Європі та використовувати українські сховища як хаб для регіону. Паралельно ведуться переговори з азербайджанською SOCAR про технічні рішення для поставок.
Приклад успішної схеми — поставки через Клайпеду (Литва) та Свіноуйсьце. Це дозволяє купувати газ дешевше, ніж на європейському спотовому ринку в пікові періоди. Типова помилка трейдерів — чекати найнижчої ціни взимку. Закупівля влітку з подальшим зберіганням у ПСГ обходиться значно дешевше.
У 2026 році Україна також тестує поставки з Катару та інших виробників через грецькі термінали. Це створює справжню багатовекторність, якої не було навіть до 2022 року.
Міф: Україна все ще залежить від російського газу.
Реальність: з 1 січня 2025 року транзит і прямий імпорт з РФ повністю припинені. Весь газ — європейський або регазифікований СПГ.
Міф: Імпорт — це тимчасове рішення.
Реальність: навіть після відновлення видобутку імпорт залишиться інструментом балансування та диверсифікації.
Підземні сховища газу як стратегічний резерв
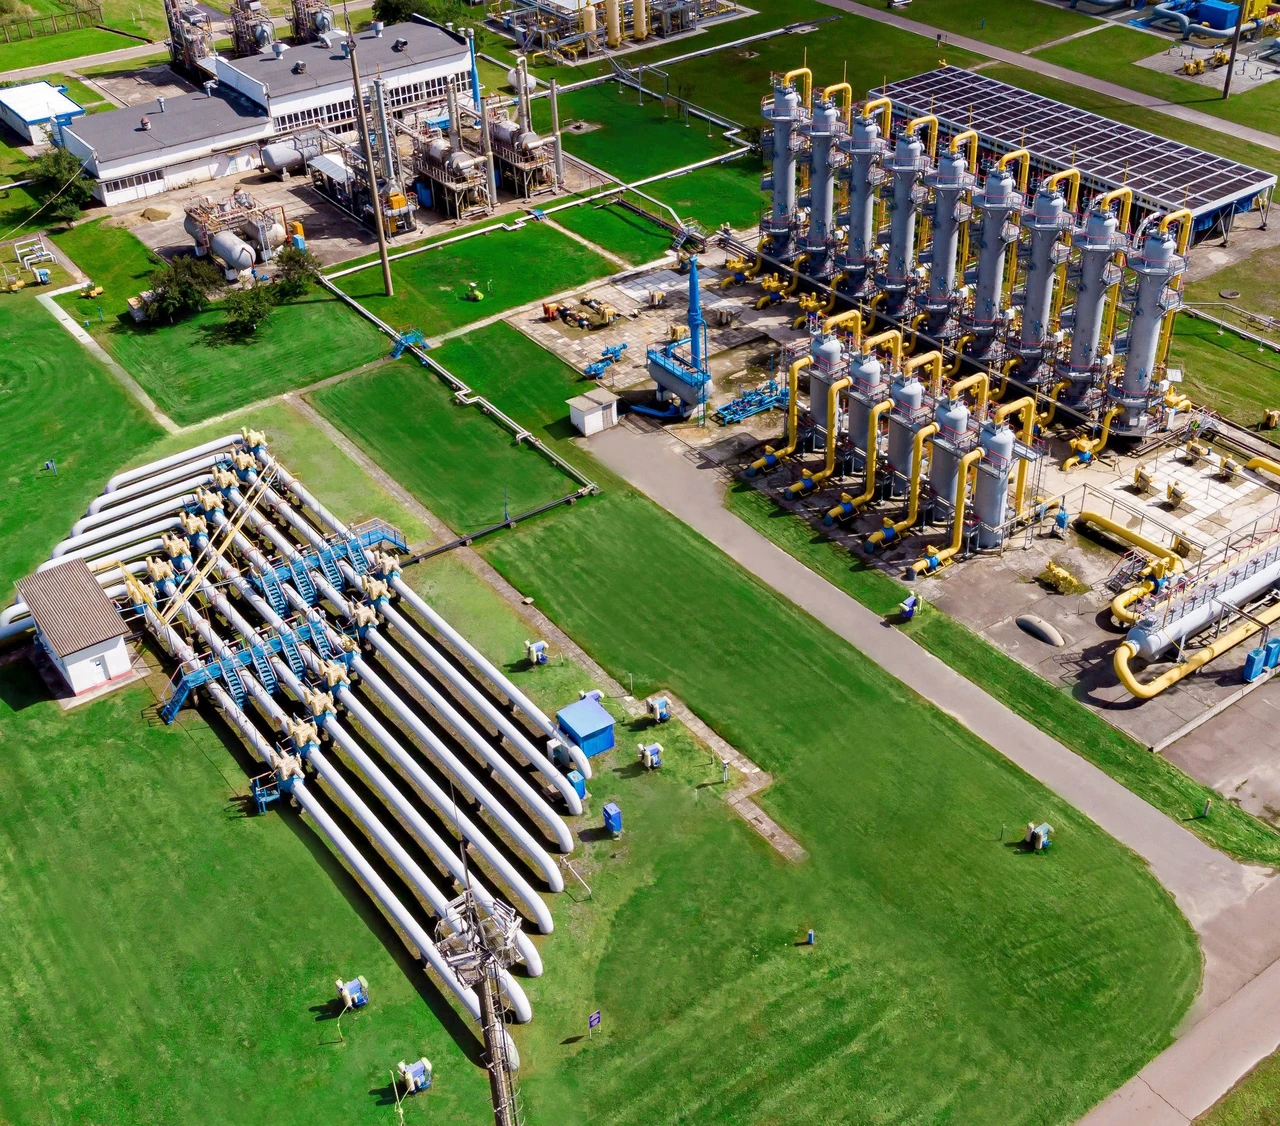
Українські ПСГ — одні з найбільших у Європі. Найпотужніше — Більче-Волицько-Угерське у Львівській області. Вони дозволяють закачувати газ улітку й відбирати взимку, згладжуючи піки споживання. У 2026 році закачування йшло активними темпами — до 37 млн кубометрів на добу в окремі періоди.
Сховища також виконують комерційну функцію: іноземні трейдери зберігають тут газ, а Україна отримує плату за послуги. Це додаткове джерело доходів для оператора. Після зупинки транзиту роль ПСГ лише зросла — вони стали інструментом енергетичної безпеки всього регіону.
Практичний нюанс: технічний газ, необхідний для підтримки тиску, займає значну частину обсягу. Тому комерційні запаси завжди менші за загальну заповненість. Якщо не контролювати цей баланс, у пік зими можна опинитися з формально повними, але фактично обмеженими ресурсами.
У нашій практиці спостереження за сезоном 2025/2026 видно, що своєчасне закачування дозволило уникнути критичного дефіциту навіть після атак на видобуток.
Фінансування імпорту та цінова політика 2026 року
Головна проблема імпорту — гроші. «Нафтогаз» закуповує газ для населення за фіксованою ціною 7,96 грн, тоді як ринкова вартість часто вища. Різницю покривають кредити, гранти партнерів і внутрішні ресурси. У 2025 році витрати на імпорт перевищили 3 млрд доларів.
У 2026 році очікується подібний обсяг — близько 5–6,5 млрд кубометрів. Джерела фінансування включають кредити ЄС, американські програми та банківські позики. Без зовнішньої підтримки держава не змогла б утримувати соціальну ціну.
Приклад: у першому кварталі 2026 року «Нафтогаз» активно купував газ у моменти зниження цін на TTF, щоб зменшити середню вартість. Якщо купувати лише в пік, витрати зростають удвічі. Типова помилка — відкладати закупівлі до осені.
Залежність від зовнішнього фінансування імпорту створює ризики. Якщо підтримка партнерів зменшиться, доведеться або підвищувати тарифи, або скорочувати запаси. Диверсифікація джерел і зростання власного видобутку — єдиний шлях до довгострокової стабільності.
Перспективи диверсифікації та нові угоди
У 2026 році активно розвивається Вертикальний газовий коридор. Президент України заявляв про потенціал до 10 млрд кубометрів на рік після технічного дооблаштування. Це відкриє стабільний доступ до грецьких і турецьких терміналів.
Паралельно йдуть переговори про прямі довгострокові контракти на американський СПГ. Меморандум з Argent LNG — лише перший крок. Також розглядаються поставки з Норвегії та Азербайджану.
Якщо всі плани реалізуються, до 2027–2028 років Україна може зменшити залежність від спотових закупівель і перейти до більш передбачуваної моделі. Це змінить не лише енергетичну, а й геополітичну позицію країни в регіоні.
Польща стала лідером імпорту. Запущено регулярні поставки через Трансбалканський коридор. Підписано меморандум з Argent LNG. Запаси в ПСГ тримаються на рівні, достатньому для проходження зими навіть за умов нових атак.
Система постачання газу в Україну у 2026 році — це складна, але дієва конструкція з власного видобутку, європейських трубопроводів і глобального ринку СПГ. Вона витримує удари війни завдяки гнучкості маршрутів і стратегічним запасам. Подальше зміцнення залежить від інвестицій у видобуток, довгострокових контрактів і збереження доступу до європейської інфраструктури.