Коротко
- ФОП відкривають не «з певної суми», а коли діяльність стає самостійною, ініціативною, систематичною і спрямована на прибуток.
- У практиці податкової систематичністю часто вважають три і більше однорідних операцій за календарний рік. Реклама, постійні клієнти й регулярні карткові надходження теж грають проти вас.
- Разовий продаж власної речі, зарплата, депозит і пасивні дивіденди — це ще не підприємництво. Регулярний фріланс, Instagram-магазин і репетиторство з розкладом — уже так.
- Штраф за господарську діяльність без реєстрації — від 17 000 до 34 000 грн, повторно або з великим доходом — до 85 000 грн, плюс 18% ПДФО і 5% військового збору з доходу.
- Реєстрація безкоштовна, через портал Дія зазвичай за один робочий день. Для 3 групи заяву на єдиний податок треба встигнути за 10 календарних днів.
- Цей текст пояснює логіку закону і практику, але не замінює консультацію бухгалтера чи юриста саме під вашу ситуацію.
Відкривати ФОП потрібно тоді, коли ви починаєте систематично продавати товари чи послуги на свій ризик і заради доходу. Не після «першого мільйона». Не коли «уже якось складеться». З першого дня, як тільки діяльність перестає бути випадковою. Закон дивиться не на те, як ви це називаєте — підробіток, хобі, допомога знайомим — а на повторюваність, самостійність і мету заробити.
Найчастіше люди шукають магічну суму. Її немає. Дві тисячі гривень на картку щотижня від різних замовників для податкової виглядають переконливіше, ніж разові 80 тисяч за проданий автомобіль, який ви три роки водили самі. Різниця в характері операції, не в нулях на рахунку.
Нижче розберу, за якими ознаками діяльність вважають підприємницькою, у яких ситуаціях реєстрація вже не «бажана», а обов’язкова, коли можна обійтися без ФОП, скільки коштує помилка і як не промахнутися з групою. Якщо після тексту лишиться сумнів — ідіть до бухгалтера з виписками, а не з здогадками з чатів.
Що закон вважає підприємництвом
Стаття 42 Господарського кодексу України описує підприємництво коротко і жорстко: самостійна, ініціативна, систематична, на власний ризик господарська діяльність із метою прибутку. Стаття 50 Цивільного кодексу додає просте правило: фізична особа реалізує право на таку діяльність лише після державної реєстрації. Не після першого прибуткового місяця. Після реєстрації.
Чотири ознаки мають зійтися разом. Відпав хоча б один елемент — аргумент «це не бізнес» стає сильнішим. Але податкова рідко дивиться на одну квитанцію. Дивиться на картину.
- Самостійність. Ви самі вирішуєте, що продавати, кому і за скільки. Ніхто не ставить графік, як роботодавець.
- Ініціативність. Клієнтів шукаєте самі: оголошення, сарафан, Instagram, холодні повідомлення в Direct.
- Систематичність. Це не разова послуга сусіду. Є повтор, ритм, намір робити ще.
- Мета прибутку. Навіть якщо «поки що виходить у нуль». Намір заробити важливіший за фактичний залишок на картці.
Саме зв’язка цих чотирьох пунктів відділяє продаж старої шафи на OLX від регулярного комісійного магазину в сторіс. Шафа — розпорядження власним майном. Сторис тричі на тиждень з новими партіями з гуртівні — уже торгівля.
Звідки взялося «три рази на рік»
У чинному Податковому кодексі немає статті з формулою «три платежі = ФОП». Цифра живе в податковій практиці. Її тягнуть ще зі старого закону про податок з доходів фізосіб, де систематичністю прямо називали три і більше разів протягом календарного року. ДПС досі оцінює однорідні операції саме так: три репетиторства, три дизайни лендінгу, три відправки товару Новою поштою.
Покладатися на «я зупинюсь на двох» — слабкий план. Перевіряльник дивиться ширше: чи була реклама, чи є прайс, чи клієнти постійні, чи виставляєте рахунки, чи просите «на картку Приват, призначення — подарунок». У практиці бачив людину, яка за рік прийняла чотири оплати за тексти. Суми невеликі, клієнти різні, у сторіс — «відкритий до замовлень». Банк першим попросив пояснити походження коштів. Податкова тут навіть не встигла.
Отже, робоче правило таке. Плануєте третю однотипну оплачену роботу цього року — реєструйте ФОП до неї, а не після. Якщо діяльність очевидна з першого дня (магазин, кав’ярня, студія, підписка на послугу) — реєструйте до старту. Чекати «критичної маси» закон не просить.
Коли ФОП уже треба, навіть якщо «це несерйозно»
Нижче не вичерпний кодекс, а типові сюжети, з якими люди приходять «чи вже час». Якщо впізнаєте себе в двох пунктах зі списку — час був учора.
Послуги, фріланс, навчання
- Дизайн, розробка, копірайтинг, SMM, переклад, консультації — кілька замовників за рік або один, але з регулярними актами.
- Репетиторство, курси, марафони, супровід ЗНО, онлайн-уроки за розкладом.
- Б’юті-послуги вдома: манікюр, брови, масаж, перукарня без вивіски.
- Фото, відео, монтаж «на постійній основі», весільний сезон теж рахується.
- Прийом валюти від іноземних замовників на Wise, Payoneer, крипту з наступним виводом на особисту картку.
Окремо про «я ж можу оформити цивільно-правовий договір як фізособа». Можете — якщо це епізод. Замовник тоді стає податковим агентом: утримає 18% ПДФО, 5% військового збору і ще ЄСВ. Для нього це дорого і паперово. Тому нормальні компанії на другій-третій співпраці просять ФОП. Не зі злості. З арифметики.
Торгівля, маркетплейси, соцмережі
- Регулярні продажі в Instagram, TikTok, Telegram: закупили — сфотографували — відправили.
- Rozetka, Prom, Epicentr, Amazon, Etsy, якщо це потік, а не один лот з власної шафи.
- Перепродаж з китайських і польських майданчиків «під замовлення».
- Кава з віконця, квіти біля метро, хендмейд на ярмарках щовихідних.
Обсяг виручки сам по собі не рятує. ФОП першої групи в 2026 році має річний ліміт 1 444 049 грн, другої — 7 211 598 грн, третьої — 10 091 049 грн. Це стелі спрощеної системи, а не поріг, з якого «нарешті треба реєструватися». Податки з незареєстрованої торгівлі рахують як із звичайної фізособи: 23% від обороту, без права на витрати в зручному форматі єдинника.
Ще один маркер, який люди ігнорують. Якщо ви виставляєте оферту, маєте доставку, гарантію, акції «третя річ у подарунок» — ви вже ведете господарську діяльність. Напис у шапці профілю «не ФОП, переказ на картку» податкову не гіпнотизує.
Коли ФОП можна не відкривати
Тут якраз починається плутанина, бо «можна не відкривати» не означає «можна не платити податки». Дохід фізособи нікуди не дівається. Просто форма інша.
- Разовий продаж особистого майна. Авто, телефон, диван, на якому сиділи самі. Один лот, без закупівлі партії на перепродаж.
- Трудовий договір. Зарплата, лікарняні, відпустка. Це найм, не підприємництво. Можна одночасно бути найманим і мати ФОП — статуси не виключають один одного.
- Пасивні доходи. Відсотки за депозитом, дивіденди, роялті в класичному сенсі, якщо ви не поставили інтелектуальну власність на конвеєр послуг.
- Оренда власного житла як фізособа. Закон цього не забороняє. Зате 18% ПДФО + 5% військового збору з суми оренди. Якщо орендар — фізособа, податковим агентом часто виступає він; якщо юрособа чи ФОП — точно він. ФОП на 3 групі іноді вигідніший, але з обмеженнями площі: до 400 кв. м житла і до 900 кв. м нежитла сумарно, інакше спрощена система закрита (пп. 291.5.3 ПКУ).
- Незалежна професійна діяльність. Адвокати, нотаріуси, приватні виконавці, арбітражні керуючі стають на облік як самозайняті, не обов’язково як ФОП. Нотаріусу підприємництво взагалі заборонене окремим законом.
- Випадкова послуга без ритму. Допомогли знайомому з презентацією один раз. Не повісили прайс. Не шукаєте наступного клієнта.
Сіра зона — «два рази на рік, але з рекламою». Формально до трьох не дотягнули. Фактично є вітрина. За спостереженнями, саме такі історії найчастіше кінчаються листом із банку або питанням від замовника: «а чи є в вас витяг». Якщо хочете спати спокійно і працювати з білим бізнесом — не танцюйте на межі.
Що буде, якщо працюєте без реєстрації
Наслідки складаються шарами. Адміністративний штраф — лише перший. Далі донарахування податків, можлива конфіскація, блокування рахунку і відмова нормальних контрагентів з вами працювати.
| Що порушили | Норма | Скільки це коштує |
|---|---|---|
| Господарська діяльність без державної реєстрації | ст. 164 КУпАП | 17 000–34 000 грн, можлива конфіскація товару, знарядь і грошей |
| Те саме повторно протягом року або дохід у великих розмірах | ст. 164 КУпАП | 34 000–85 000 грн + конфіскація |
| Не стали на облік у податковій | п. 117.1 ПКУ | 340 грн |
| Податкова сама визначила зобов’язання | ст. 123 ПКУ | 25% суми донарахованого податку |
| Дохід фізособи без ФОП | ПКУ, ПДФО + військовий збір | 18% + 5% = 23% від суми |
Великий розмір у статті 164 — це дохід від 17 000 грн, бо «у тисячу і більше разів перевищує неоподатковуваний мінімум». Тобто поріг смішно низький. Майже будь-яка жива діяльність туди влізе.
Гроші на особистій картці банки вже давно не вважають «ніхто не побачить». Платіжні системи й еквайринг підтягують фінансовий моніторинг. Пояснення «мені подарувала тітка чотири рази по вісім тисяч» виглядає так само, як звучить. Рахунок можуть обмежити, доки не принесете документи.
І ще про арифметику, яку люблять ігнорувати. Припустимо, за рік нафрілансили 240 000 грн без ФОП. ПДФО і військовий збір — 55 200 грн, плюс штраф 164-ї, плюс 25% від недоплати, якщо донарахують. На 3 групі єдиного податку без ПДВ це було б 5% + 1% військового збору з доходу і мінімальний ЄСВ. Навіть із ЄСВ виходить відчутно дешевше і без нервів із витягом. Не завжди, але часто.
Якщо вже відкривати — коли саме і на якій групі
Правильний момент — до першої господарської операції. Не в день, коли прийшли гроші, а раніше. Реєстрація через Дію безкоштовна, займає хвилин п’ятнадцять на заяву і зазвичай до 24 годин у робочі дні. Якщо подасте в п’ятницю ввечері — побачите себе в ЄДР у понеділок.
Важливіше за кнопку «подати» — система оподаткування. Новостворений ФОП за замовчуванням опиняється на загальній системі: 18% ПДФО з чистого прибутку, 5% військового збору, 22% ЄСВ з чистого, облік витрат. Для більшості послуг і дрібної торгівлі це невигідно. Спрощену треба обрати свідомо.
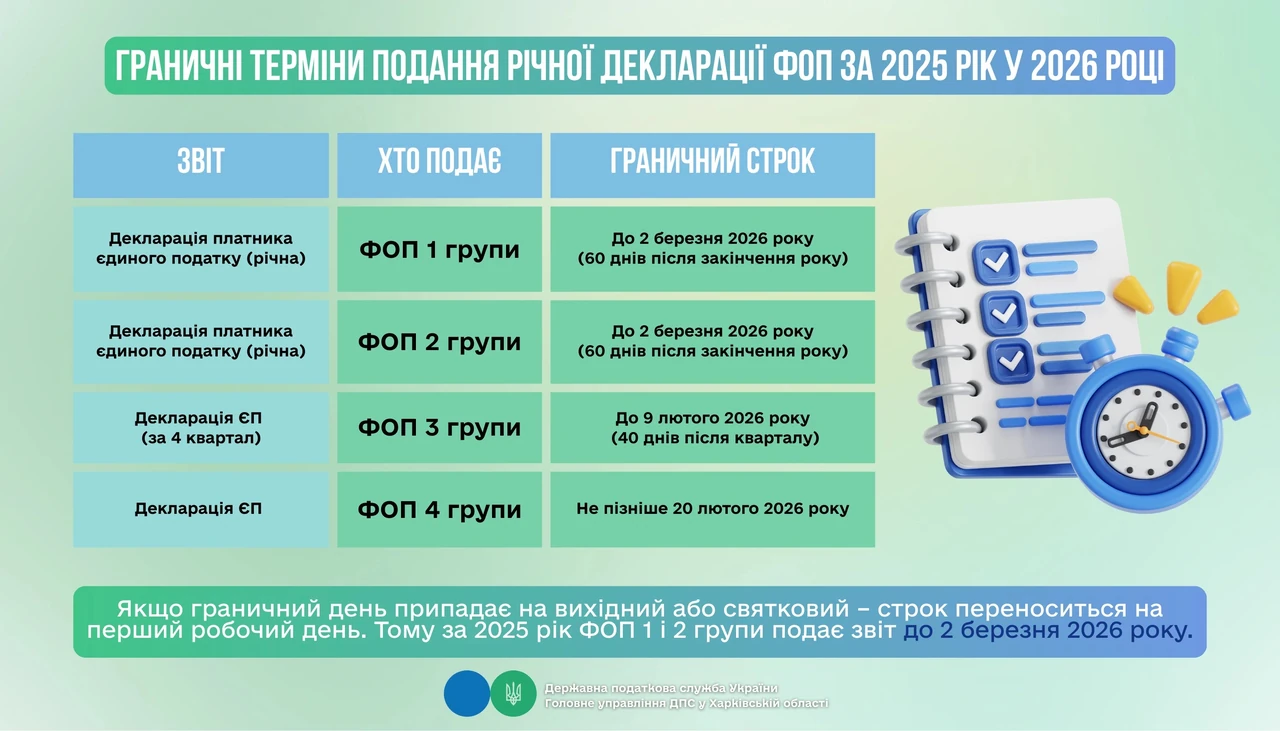
- 1–2 групи. Заяву подають до кінця місяця державної реєстрації. Єдинником стаєте з 1-го числа наступного місяця. Доходи «вікна» між реєстрацією і цим 1-м числом уже можуть питати за правилами загальної системи. Тому багато хто відкриває ФОП в останні дні місяця.
- 3 група. Заяву — протягом 10 календарних днів з дня реєстрації. Тоді єдиний податок діє з дня внесення в ЄДР. Пропустили строк — загальна система до наступного кварталу.
У 2026 році орієнтири такі. Мінімальна зарплата — 8 647 грн, прожитковий мінімум для працездатних — 3 328 грн. Ставки 1 і 2 груп місцева рада може поставити нижче максимуму, але рахувати бюджет краще по стелі.
| Параметр | 1 група | 2 група | 3 група (без ПДВ) |
|---|---|---|---|
| Річний ліміт доходу | 1 444 049 грн | 7 211 598 грн | 10 091 049 грн |
| Єдиний податок | до 332,80 грн/міс | до 1 729,40 грн/міс | 5% доходу |
| Військовий збір | 864,70 грн/міс | 864,70 грн/міс | 1% доходу |
| ЄСВ «за себе» (мінімум) | 1 902,34 грн/міс | 1 902,34 грн/міс | 1 902,34 грн/міс |
| Наймані працівники | немає | до 10 | без ліміту |
| Типовий профіль | ринок, побутові послуги населенню | послуги, невелика торгівля, кафе | ІТ, фріланс, e-commerce, робота з юрособами і валютою |
Фіксовані платежі 1–2 груп треба платити навіть у місяці без доходу. ЄСВ для спрощенців з 2026-го знову обов’язковий: воєнну опцію «плати, якщо хочеш» прибрали. Не платять за себе пенсіонери за віком чи вислугою, люди з інвалідністю з пенсією чи соцдопомогою, мобілізовані (з документами) і ФОП, за яких роботодавець уже платить мінімальний ЄСВ як за найманого. На загальній системі без доходу ЄСВ можна не платити.
Каса. ФОП 1 групи має право працювати без РРО/ПРРО. 2, 3, 4 групи і загальна система — ні, якщо є розрахункові операції: готівка, картка, еквайринг, післяплата через кур’єра. Інтернет-оплата з розрахунковим рахунком юрособи-замовника часто обходиться без каси, але інтернет-магазин для фізосіб — майже завжди з ПРРО. Штрафи за чек уже не «воєнні пільгові».
Типові помилки, через які відкриття перетворюється на штраф
За досвідом розмов із людьми, які «ще подумають», повторюються одні й ті самі сюжети. Вони дорожчі за саму реєстрацію, яка, нагадую, безкоштовна.
- «Відкрию, як зароблю нормально». Поріг у законі — систематичність, не виручка. Поки думаєте, банк уже бачить регулярні надходження.
- «Це хобі». Хобі не має прайса, акцій і графіка запису. Якщо є черга на суботу — це послуга.
- Відкрили ФОП «про всяк випадок» і забули. На 2 групі фікс + військовий + ЄСВ легко виходять за 4 400 грн на місяць навіть з нульовим доходом. Порожній ФОП — не безкоштовна полиця в шафі.
- Пропустили 10 днів на 3 групу. Квартал на загальній системі з 18% + 5% відбиває бажання імпровізувати.
- Не той КВЕД. Отримали оплату за послугу, якої немає в реєстрі — ризик втратити спрощену. Додавайте види діяльності заздалегідь, не після акту.
- Один замовник, який керує як роботодавець. Графік, робоче місце, підпорядкування, відпустка «як у відділі». Це перекваліфікація в трудові відносини. Штраф ловить передусім замовника, але вам теж нервів вистачить.
- Гроші на особисту картку після реєстрації. ФОПу потрібен підприємницький рахунок. Змішування «своїх» і «робочих» грошей — класика перевірок.
Окремо про репетиторів і майстрів удома. У практиці зустрічав викладачку, яка вела 12 дітей щотижня, збирала оплату на картку чоловіка «щоб не світитися» і щиро вважала, що ФОП — для магазинів. Дванадцять щотижневих уроків — це не епізод. Це навчальний бізнес. Група 3 або навіть 2 (якщо тільки населенню і правильний КВЕД) закриває питання дешевше, ніж спроба сховатися за чужою карткою.
Як відкрити і що зробити в перші дні
Найкоротший шлях — портал Дія, послуга автоматичної реєстрації ФОП. Потрібні Дія.Підпис, кваліфікований електронний підпис або BankID. У заяві одразу вказуєте КВЕДи і систему оподаткування. Виписка з ЄДР приходить на пошту. Офлайн лишається ЦНАП і держреєстратор, якщо з електронним підписом ніяк.
Хто може. Повна цивільна дієздатність з 18 років. З 16 — за нотаріальною згодою батьків. Іноземцю потрібен податковий номер і, як правило, підстава для адреси реєстрації, часто договір оренди.
Чек-лист на старт, без якого новачки потім латають дірки:
- Обрати КВЕДи з запасом: основний і кілька суміжних. Для фрілансу часто 62.01, 62.02, 73.11, 74.10, 85.59 — але дивіться опис, не копіюйте з чату.
- Подати заяву на спрощену в строк, який написано вище. Не «якось потім у кабінеті».
- Відкрити рахунок ФОП. Окремий. Назву банку оберіть самі, головне — тариф на платежі і валюту, якщо є зовнішня виручка.
- Зареєструвати ПРРО, якщо приймаєте оплату від людей карткою чи готівкою. Checkbox, Вчасно.Каса, ПРРО ДПС — інструмент вторинний, чек первинний.
- Подати повідомлення про форму обліку, якщо цього вимагає ваша система. Вести облік доходів з першого платежу, не з першої перевірки.
- Записати дати сплати: єдиний податок і військовий збір для 1–2 груп — щомісяця авансом, ЄСВ — щокварталу, 3 група — за кварталом з декларацією.
Бухгалтерію на старті можна вести самостійно через кабінет платника, Дію або сервіси на кшталт Taxer. Як тільки з’являються валюта, наймані, ПДВ чи сумнівні КВЕДи — людина з досвідом окупається з першого ж виправленого КВЕДа. Дешевше запитати до платежу, ніж пояснювати після.
Що робити саме вам, сьогодні
Якщо вже є регулярні замовлення, вітрина в соцмережах або третя однотипна оплата цього року — відкривайте ФОП до наступного платежу. Не оптимізуйте те, чого ще немає: 3 група без ПДВ закриває більшість фрілансу і послуг бізнесу, 2 група — послуги людям і дрібну торгівлю з фіксованим платежем, 1 група — лише ринок і побутові послуги без найманих. Якщо діяльність епізодична, без реклами і без наміру повторювати — задекларуйте дохід як фізособа і не вигадуйте собі підприємництво.
Сядьте з випискою за рік і порахуйте однорідні надходження. Три і більше — не філософське питання. Далі — Дія, КВЕД, заява на єдиний податок. І вже після цього розмова з бухгалтером, а не замість реєстрації. Закон не вимагає героїзму. Вимагає не прикидатися, що систематична робота — це «просто картка».