
Автоцивілка, або ОСЦПВ, — це не просто формальність для реєстрації авто, а реальний фінансовий щит, який захищає водія від багатомільйонних збитків при ДТП. У 2026 році ринок демонструє помітне зростання виплат через підвищені ліміти відповідальності та повну цифровізацію полісів, тому вибір компанії за рейтингом стає критичним як для новачків, так і для досвідчених водіїв. Стаття детально розкриває механізми формування рейтингів, реальних лідерів за обсягами премій і виплат, вплив законодавчих змін на захист клієнтів та практичні кроки, що дозволяють уникнути типових помилок при покупці.
Офіційні дані за перший квартал 2026 року показують, що сегмент ОСЦПВ залишається найбільшим у non-life страхуванні з преміями понад 5 мільярдів гривень, а рівень виплат у лідерів сягає 47–54 %. Це означає, що найбільші компанії не просто збирають гроші, а активно виконують зобов’язання перед потерпілими. Народні рейтинги та відгуки додають ще один вимір — швидкість і якість обслуговування в реальних ситуаціях.
Критерії надійності еволюціонували: сьогодні недостатньо дивитися лише на розмір активів. Важливими стають динаміка виплат, наявність сучасних цифрових сервісів, репутація в МТСБУ та відгуки клієнтів про врегулювання збитків. Такий підхід допомагає зрозуміти, чому деякі великі гравці програють меншим за швидкістю реакції, а водії з чистою історією можуть суттєво знизити вартість поліса завдяки системі бонус-малус.
Що таке автоцивілка та чому її рейтинг має значення
Обов’язкове страхування цивільно-правової відповідальності власників транспортних засобів (ОСЦПВ) покриває шкоду, завдану третім особам унаслідок ДТП — пошкодження чужого авто, майна чи здоров’я людей. Без чинного поліса водій ризикує отримати штраф, проблеми з реєстрацією та, найгірше, особисту відповідальність за багатомільйонні збитки.
Рейтинг автоцивілки відображає не абстрактні цифри, а реальну здатність компанії швидко і повно розрахуватися з потерпілими. Коли трапляється аварія, саме від цього залежить, чи отримаєте ви компенсацію за ремонт чужого авто за тиждень чи будете місяцями судитися. Великі обсяги премій свідчать про довіру ринку, але високий рівень виплат — про чесність перед клієнтами.
У 2026 році, після зростання лімітів, середня виплата за майнові збитки помітно збільшилася. Це робить вибір компанії не питанням економії, а питанням спокою. Водії, які орієнтуються лише на найнижчу ціну, часто стикаються з затягуванням виплат або відмовою у відшкодуванні через дрібні формальності.
Як формуються рейтинги страхових компаній
Офіційні рейтинги будуються на даних Моторно-транспортного страхового бюро України (МТСБУ) та незалежного журналу Insurance TOP. Вони враховують зібрані премії, здійснені виплати, рівень виплат (відношення виплат до премій) та фінансову стійкість. Народні рейтинги на платформах типу Finance.ua додають оцінки реальних клієнтів за швидкістю обслуговування та якістю врегулювання.
Рівень виплат — один із найважливіших показників. Компанія з рівнем 50 % і вище зазвичай активніше розраховується з клієнтами, ніж та, що тримає гроші «про запас». Водночас надто високий показник може сигналізувати про ризиковану політику. Просунуті водії аналізують динаміку за кілька кварталів і порівнюють зі середнім по ринку.
Додаткові джерела — звітність Національного банку України про активи, капітал та дотримання нормативів. Компанії з високим рівнем капіталізації рідше стикаються з проблемами ліквідності під час масових виплат. Це особливо важливо у періоди економічної нестабільності.
Лідери ринку автоцивілки у 2026 році
За підсумками першого кварталу 2026 року лідерами за преміями та виплатами в сегменті ОСЦПВ стали компанії, які стабільно тримають високі позиції вже кілька років. Ось актуальна картина на основі офіційної статистики:
| Компанія | Премії, тис. грн | Виплати, тис. грн | Рівень виплат, % | Особливості |
|---|---|---|---|---|
| ТАС СГ | 967 675 | 525 212 | 54,3 | Лідер за обсягами та швидкістю врегулювання |
| ОРАНТА | 688 988 | 328 560 | 47,7 | Висока частка врегульованих справ |
| Арсенал Страхування | 383 891 | 153 737 | 40,0 | Стабільне зростання |
| ІНГО | 298 047 | 159 132 | 53,4 | Сильні позиції в КАСКО та ОСЦПВ |
| VUSO | 242 198 | 141 723 | 58,5 | Цифровий фокус, зручний сервіс |
Найважливіше: орієнтуйтеся не лише на розмір премій, а й на реальний рівень виплат та відгуки про швидкість розрахунків. Велика компанія з низьким рівнем виплат може затягувати справи.
Ці цифри — лише верхівка айсберга. За ними стоять тисячі реальних справ, де клієнти отримали компенсації вчасно завдяки ефективним процесам компанії.
Зміни в законодавстві про ОСЦПВ з 2026 року
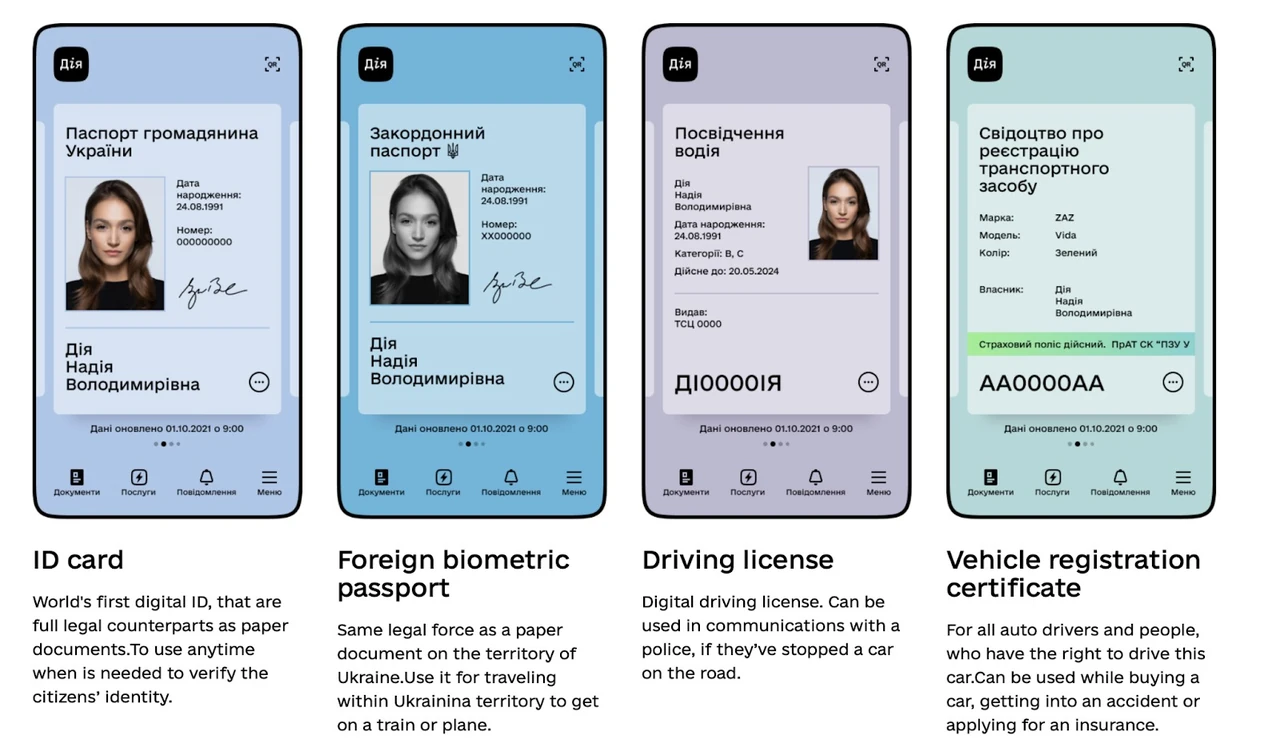
З 1 січня 2026 року в Україні запрацювали ключові нововведення. Договори ОСЦПВ укладаються виключно в електронній формі та автоматично фіксуються в централізованій базі МТСБУ. Паперовий поліс без запису в реєстрі юридично недійсний. Поліція тепер перевіряє наявність страховки автоматично через базу.
Ще одне важливе правило — «один автомобіль — один поліс». Система блокує оформлення нового договору, якщо за номером транспортного засобу вже діє чинний. Це зменшує шахрайство та плутанину з кількома полісами.
Ліміти відповідальності продовжують зростати в напрямку європейських стандартів. За майнові збитки ліміт сягає 2 мільйонів гривень на один страховий випадок, а за шкоду життю та здоров’ю — поетапно підвищується. Для водіїв це означає кращий захист, але й вищі тарифи — у середньому на 18–22 % порівняно з попереднім роком.
Цифровізація спростила перевірку поліса: достатньо зайти на сайт МТСБУ та ввести номер. Просунуті користувачі роблять це перед кожною поїздкою, особливо коли авто передають у користування іншим водіям.
Покроковий гід: як обрати автоцивілку у 2026 році
Вибір починається з розуміння власних потреб. Новачок з невеликим стажем і потужним авто в Києві заплатить більше, ніж досвідчений водій з чистою історією в невеликому місті. Система бонус-малус (КБМ) може знизити вартість на 40–50 % за кілька років безаварійної їзди.
Кроки для початківців:
- Визначте базові параметри: регіон реєстрації, об’єм двигуна або потужність, вік і стаж водія, наявність попередніх виплат.
- Скористайтеся агрегаторами (Finance.ua, Polis.ua, Hotline.finance) — вони порівнюють ціни в реальному часі від десятків компаній.
- Перевірте рейтинг обраної компанії за преміями та рівнем виплат.
- Прочитайте свіжі відгуки саме про врегулювання збитків, а не лише про оформлення.
- Оформіть поліс онлайн і збережіть електронну версію в смартфоні.
- Перед першою поїздкою перевірте поліс у базі МТСБУ.
Для просунутих водіїв додається аналіз:
- Динаміка рівня виплат за 2–3 квартали.
- Наявність зручного мобільного додатку та 24/7 підтримки.
- Можливість докупити ДЦВ (добровільне покриття понад ліміти ОСЦПВ).
- Репутація компанії щодо відмови у виплатах за дрібними формальними причинами.
Важливо пам’ятати: найдешевший поліс рідко буває найкращим. Різниця в 200–300 гривень може обернутися тижнями очікування виплати або частковою відмовою.
Типові помилки при виборі автоцивілки та як їх уникнути
Багато водіїв орієнтуються виключно на ціну або назву великої компанії. Наслідок — поліс від страховика з низьким рівнем виплат, який затягує розгляд справи або шукає формальні приводи для відмови.
Інша поширена помилка — ігнорування перевірки поліса в базі МТСБУ після оформлення. Іноді через технічний збій поліс не потрапляє в реєстр, і в разі ДТП водій залишається без захисту.
Деякі економлять на додатковому покритті ДЦВ, а потім стикаються з ситуацією, коли лімітів ОСЦПВ не вистачає на повне відшкодування дорогого ремонту. У 2026 році, коли середня вартість ремонту зросла, це особливо актуально.
Просунуті водії уникають цих пасток, перевіряючи не лише ціну, а й реальну статистику виплат і відгуки про конкретні випадки.
Що робити, якщо стався страховий випадок
Перші дії стандартні: зупинитися, увімкнути аварійку, виставити знак, викликати поліцію при значних пошкодженнях або травмах. Зафіксувати все на відео та фото.
Далі — повідомити свою страхову компанію протягом 3–5 днів (точний термін вказаний у договорі). Багато компаній у 2026 році пропонують онлайн-повідомлення через додаток або чат.
Якісні страховики з високим рівнем виплат організовують огляд пошкодженого авто протягом 1–3 днів і пропонують варіанти ремонту на СТО-партнерах. Якщо компанія затягує або вимагає зайвих документів — це сигнал звернутися до МТСБУ або НБУ зі скаргою.
Досвідчені водії заздалегідь зберігають контакти аварійного комісара та знають, які документи потрібні для швидкого розгляду. Це економить нерви та час у стресовій ситуації.
Ринок автоцивілки в Україні продовжує змінюватися — цифровізація робить процес прозорішим, а зростання лімітів — захист ефективнішим. Вибір компанії за реальним рейтингом та відгуками про виплати залишається найкращою стратегією для будь-якого водія, незалежно від стажу та типу авто.